Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was ist eine einfache Geschäftsidee für einen Businessplan?
Eine einfache Geschäftsidee für einen Businessplan könnte zum Beispiel ein lokaler Lieferservice für Lebensmittel oder andere Produkte sein. Dabei könnten Kunden ihre Bestellungen online aufgeben und die Produkte bequem nach Hause geliefert bekommen. Durch eine gezielte Marketingstrategie und gute Kundenbetreuung könnte man sich von der Konkurrenz abheben und erfolgreich am Markt etablieren. **
Wie kann man einen erfolgreichen Businessplan für eine Unternehmensgründung erstellen?
1. Recherchieren Sie den Markt und die Konkurrenz, um eine klare Zielgruppe und Positionierung zu definieren. 2. Legen Sie realistische Ziele und einen Finanzplan fest, der Einnahmen und Ausgaben detailliert darstellt. 3. Präsentieren Sie den Businessplan klar und überzeugend, um potenzielle Investoren oder Partner zu gewinnen. **
Ähnliche Suchbegriffe für Cholesterol
Top-Angebote
Produkte zum Begriff Cholesterol:
-
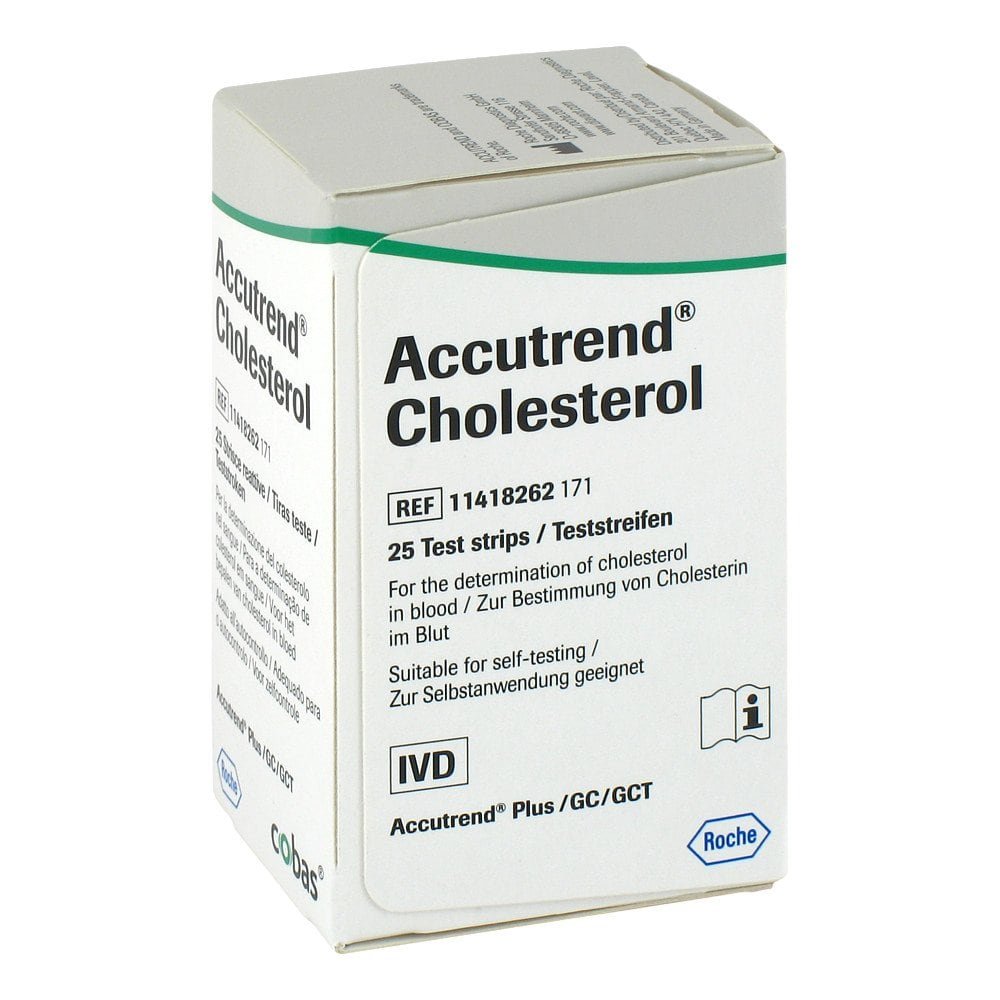
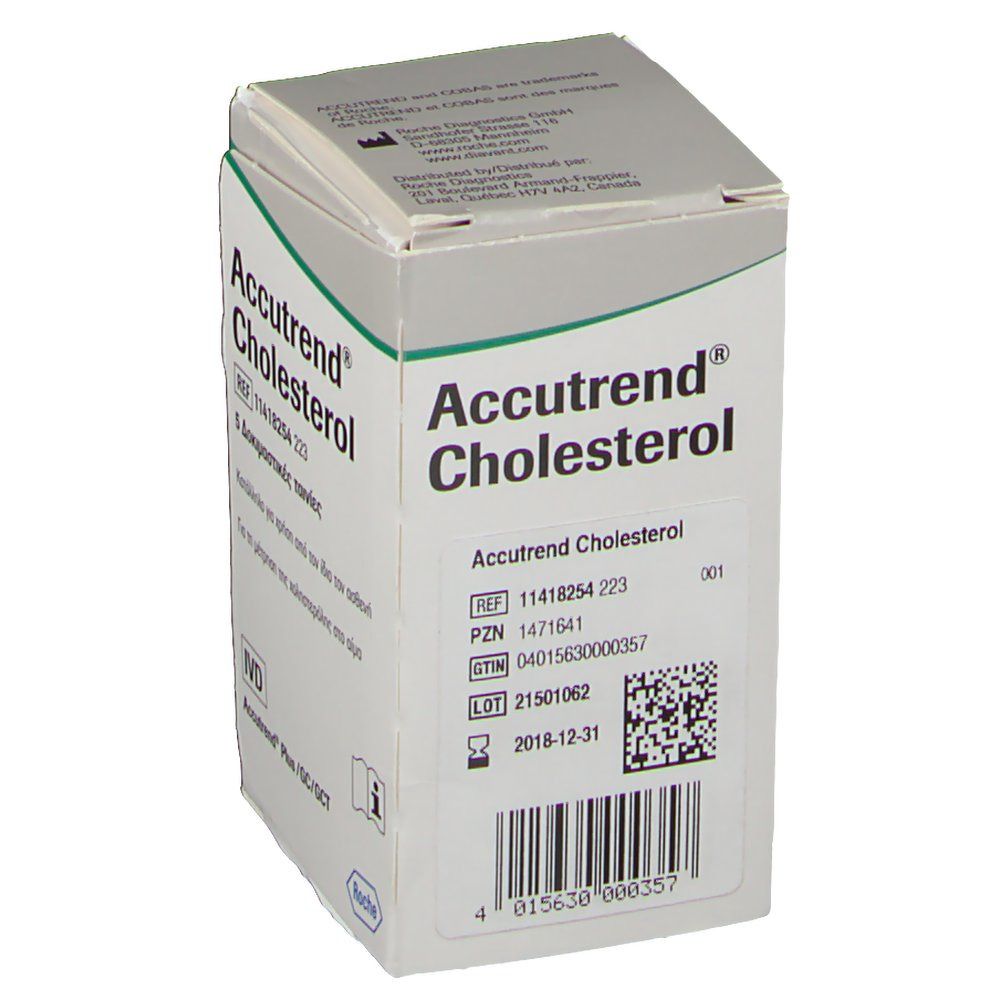
Accutrend Cholesterol 5 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d24,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum eine GmbH gründen?
Eine GmbH zu gründen bietet eine klare Trennung zwischen dem persönlichen Vermögen der Gesellschafter und dem Vermögen der Gesellschaft, was das persönliche Haftungsrisiko begrenzt. Zudem verleiht die Rechtsform GmbH oft mehr Glaubwürdigkeit und Vertrauen bei Kunden, Lieferanten und Geschäftspartnern. Die GmbH bietet auch steuerliche Vorteile und ermöglicht es, Kapital von Investoren einzusammeln. Darüber hinaus kann eine GmbH einfacher aufgeteilt oder verkauft werden, was die Flexibilität und langfristige Planung erleichtert. **
-
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
-
Warum gründen Einzelunternehmen keine GmbH?
Einzelunternehmen gründen oft keine GmbH, da die Gründungskosten und der bürokratische Aufwand für eine GmbH im Vergleich zu einem Einzelunternehmen höher sind. Zudem sind bei einer GmbH bestimmte gesetzliche Anforderungen zu erfüllen, wie beispielsweise die Eintragung ins Handelsregister und die Erstellung eines Gesellschaftsvertrags. Einzelunternehmen haben zudem oft weniger Kapital zur Verfügung und möchten sich nicht die Haftungsbeschränkungen einer GmbH auferlegen. Nicht zuletzt kann die Flexibilität und Unabhängigkeit eines Einzelunternehmens für manche Gründer attraktiver sein als die Strukturen einer GmbH. **
-
Kann eine GmbH ein Einzelunternehmen gründen?
Nein, eine GmbH kann kein Einzelunternehmen gründen, da eine GmbH eine eigenständige Rechtsform ist, die mindestens einen Gesellschafter benötigt. Ein Einzelunternehmen hingegen wird von einer einzigen Person geführt, die allein für sämtliche geschäftlichen Entscheidungen und Verbindlichkeiten verantwortlich ist. Eine GmbH kann jedoch an einem Einzelunternehmen beteiligt sein oder dieses übernehmen, indem sie Anteile erwirbt oder das Einzelunternehmen als Tochtergesellschaft führt. Es ist wichtig, die jeweiligen rechtlichen Rahmenbedingungen und Voraussetzungen für die Gründung einer GmbH oder eines Einzelunternehmens zu beachten, um rechtliche Konsequenzen zu vermeiden. **


Kann eine Stiftung eine gmbh gründen?
Kann eine Stiftung eine GmbH gründen? Ja, grundsätzlich ist es möglich, dass eine Stiftung eine GmbH gründet. Dabei muss die Stiftung als Gesellschafter auftreten und die Gründungsvoraussetzungen für eine GmbH erfüllen. Die Stiftung kann somit als Gesellschafterin fungieren und die GmbH als eigenständige juristische Person betreiben. Es ist jedoch wichtig zu beachten, dass die Stiftung und die GmbH rechtlich voneinander getrennt sind und unterschiedlichen Regelungen unterliegen. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die Gründung einer GmbH durch eine Stiftung korrekt umzusetzen. **
Warum sollte man eine GmbH gründen?
Man sollte eine GmbH gründen, um sein persönliches Vermögen zu schützen, da die Haftung auf das Gesellschaftsvermögen beschränkt ist. Zudem wirkt eine GmbH oft seriöser und vertrauenswürdiger auf Kunden und Geschäftspartner. Durch die Möglichkeit, Anteile an der GmbH zu verkaufen, lässt sich einfacher Kapital von Investoren beschaffen. Außerdem bietet die GmbH eine klare Struktur und Regelungen, die die Geschäftsführung und den Unternehmensaufbau vereinfachen. **
Top-Angebote
Produkte zum Begriff Cholesterol:
-
Accutrend Cholesterol 5 STProdukteigenschaften: Accutrend Cholesterol Teststreifen In-vitro-Diagnostikum - zur Selbstanwendung geeignet Verwendungszweck: Teststreifen zur quantitativen Cholesterinbestimmung aus frischem oder heparinisiertem frischem Kapillarblut. Nur mit den folgenden Messgeräten zusammen verwenden: Accutrend GC, Accutrend GCT oder Accutrend Plus. Zusammenfassung: Die Cholesterinbestimmung bietet dem Arzt erste Informationen über den Lipidstoffwechsel eines Patienten. Daraus ergeben sich Hinweise für weitere diagnostische Maßnahmen, Therapieentscheidungen oder die Verlaufskontrolle. Eine Selbstkontrolle kann die ärztliche Kontrolle jedoch nicht ersetzen. Die ermittelten Ergebnisse sollten aufgeschrieben und mit dem Arzt besprochen werden. Funktionsweise des Tests: Jeder Teststreifen enthält ein Testfeld mit Nachweisreagenzien. Sobald Blut aufgetragen wurde, findet eine chemische Reaktion statt und das Testfeld ändert seine Farbe. Das Messgerät registriert diese Farbänderung und wandelt das so ermittelte Messsignal mit Hilfe des dem Gerät über den Codestreifen übermittelten Codes in das Messergebnis um. Vorbereitung und Durchführung der Messung: Benutzen Sie nur die oben genannten Messgeräte zur Bestimmung mit dem Accutrend Cholesterol Teststreifen, um fehlerhafte Messwerte zu vermeiden. Beachten Sie bitte unbedingt die Hinweise in diesem Methodenblatt und der Gebrauchsanweisung Ihres Messgeräts. Vorsichtsmaßnahmen und Warnhinweise: Alle Bestandteile der Packung können über den Hausmüll oder bei Verwendung in einem Labor oder einer Arztpraxis entsprechend den lokalen Richtlinien entsorgt werden. Flüssigkeiten oder Desinfektionsmittel dürfen nicht in die Röhre gelangen. Der Stopfen enthält ein nicht-toxisches Trockenmittel auf Silikatbasis. Sollte das Trockenmittel versehentlich verschluckt werden, bitte ausreichend Wasser nachtrinken! Lagerung und Haltbarkeit: Bei 2°C - 30°C bis zu dem angegebenen Verfallsdatum aufbewahren. Nicht einfrieren. Nicht bei extremen Temperaturen lagern. Teststreifen nicht über das angegebene Verfallsdatum hinaus verwenden. Röhre nach Entnahme eines Teststreifens sofort wieder fest verschließen. Cholesterinbestimmungen werden bei 18-30°C durchgeführt. Bei Bestimmungen außerhalb des erlaubten Temperaturbereichs dürfen Sie den so ermittelten Wert nur zur Orientierung verwenden, da er je nach Temperatur erheblich vom richtigen Wert abweichen kann. Wichtig: Verwenden Sie mehr als einen Accutrend Teststreifen gleichzeitig, so achten Sie darauf, die Stopfen nicht zu verwechseln. Die Stopfenfarbe der Accutrend Cholesterol und Accutrend Triglycerides Teststreifenröhren ist blau, die der Accutrend Glucose Teststreifenröhren ist weiß. Bei Verwechslungen können die angegebenen Haltbarkeiten nicht mehr garantiert werden. Gelieferte Materialien: Teststreifen und 1 Codestreifen. Zusätzlich benötigte Materialien: Accutrend Control CH 1 Lösung. Stechhilfe. Eines der oben aufgeführten Messgeräte. Testdurchführung: Um eine einwandfreie Funktion des Systems sicherzustellen, sind die gerätespezifischen Anweisungen zu befolgen. Gerätespezifische Testanweisungen sind im entsprechenden Bedienungshandbuch zu finden. Das System erfordert einen hängenden Blutstropfen. Um fehlerhafte Messungen zu vermeiden, nur die oben aufgeführten Messgeräte für Bestimmungen mit diesen Teststreifen verwenden. Erforderliche Kontrollen bei Durchführung eines Tests: Vor jeder Messung ist zu prüfen, dass der Teststreifen verwendbar ist. Wenn das Fenster auf der Rückseite des Teststreifens bläulich angelaufen ist, besteht das Risiko, dass der angezeigte Cholesterinwert zu hoch ist. Nehmen Sie in diesem Fall einen neuen Teststreifen. Überprüfen Sie bei jeder Messung, dass das Testfeld des Teststreifens vollständig mit Blut bedeckt ist. Folgen Sie den Anweisungen in der Gebrauchsanweisung des Messgerätes. Gelegentlich kann das runde Fenster auf der Rückseite des Teststreifens fleckig erscheinen diese ungleichmäßige Farbgebung ist probenabhängig und hat keinen Einfluss auf die Messung mit Accutrend Cholesterol Teststreifen. Codierung: Bei Anbruch einer neuen Teststreifenpackung muss Ihr Messgerät mit dem gelieferten Codestreifen neu codiert werden. Die Vorgehensweise ist in der Gebrauchsanweisung des Messgerätes beschrieben. Stimmt die angezeigte Codenummer nicht mit der auf der Teststreifenröhre überein, führt das Messgerät keine Messung durch. Bewahren Sie den Codestreifen auf, bis alle Teststreifen der Packung aufgebraucht sind. Den Codestreifen außerhalb der Teststreifenröhre aufbewahren. Wird der Codestreifen in der Teststreifenröhre aufbewahrt, können die Teststreifen beschädigt werden. Qualitätskontrolle: Zur Qualitätskontrolle Accutrend Control CH 1 einsetzen. Den zulässigen Kontrollbereich finden Sie im beiliegenden Werteblatt. Der Sollwert entspricht dem Mittelwert aus d24,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist eine einfache Geschäftsidee für einen Businessplan?
Eine einfache Geschäftsidee für einen Businessplan könnte zum Beispiel ein lokaler Lieferservice für Lebensmittel oder andere Produkte sein. Dabei könnten Kunden ihre Bestellungen online aufgeben und die Produkte bequem nach Hause geliefert bekommen. Durch eine gezielte Marketingstrategie und gute Kundenbetreuung könnte man sich von der Konkurrenz abheben und erfolgreich am Markt etablieren. **
-
Wie kann man einen erfolgreichen Businessplan für eine Unternehmensgründung erstellen?
1. Recherchieren Sie den Markt und die Konkurrenz, um eine klare Zielgruppe und Positionierung zu definieren. 2. Legen Sie realistische Ziele und einen Finanzplan fest, der Einnahmen und Ausgaben detailliert darstellt. 3. Präsentieren Sie den Businessplan klar und überzeugend, um potenzielle Investoren oder Partner zu gewinnen. **
-
Warum eine GmbH gründen?
Eine GmbH zu gründen bietet eine klare Trennung zwischen dem persönlichen Vermögen der Gesellschafter und dem Vermögen der Gesellschaft, was das persönliche Haftungsrisiko begrenzt. Zudem verleiht die Rechtsform GmbH oft mehr Glaubwürdigkeit und Vertrauen bei Kunden, Lieferanten und Geschäftspartnern. Die GmbH bietet auch steuerliche Vorteile und ermöglicht es, Kapital von Investoren einzusammeln. Darüber hinaus kann eine GmbH einfacher aufgeteilt oder verkauft werden, was die Flexibilität und langfristige Planung erleichtert. **
-
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
Ähnliche Suchbegriffe für Cholesterol
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gründen Einzelunternehmen keine GmbH?
Einzelunternehmen gründen oft keine GmbH, da die Gründungskosten und der bürokratische Aufwand für eine GmbH im Vergleich zu einem Einzelunternehmen höher sind. Zudem sind bei einer GmbH bestimmte gesetzliche Anforderungen zu erfüllen, wie beispielsweise die Eintragung ins Handelsregister und die Erstellung eines Gesellschaftsvertrags. Einzelunternehmen haben zudem oft weniger Kapital zur Verfügung und möchten sich nicht die Haftungsbeschränkungen einer GmbH auferlegen. Nicht zuletzt kann die Flexibilität und Unabhängigkeit eines Einzelunternehmens für manche Gründer attraktiver sein als die Strukturen einer GmbH. **
-
Kann eine GmbH ein Einzelunternehmen gründen?
Nein, eine GmbH kann kein Einzelunternehmen gründen, da eine GmbH eine eigenständige Rechtsform ist, die mindestens einen Gesellschafter benötigt. Ein Einzelunternehmen hingegen wird von einer einzigen Person geführt, die allein für sämtliche geschäftlichen Entscheidungen und Verbindlichkeiten verantwortlich ist. Eine GmbH kann jedoch an einem Einzelunternehmen beteiligt sein oder dieses übernehmen, indem sie Anteile erwirbt oder das Einzelunternehmen als Tochtergesellschaft führt. Es ist wichtig, die jeweiligen rechtlichen Rahmenbedingungen und Voraussetzungen für die Gründung einer GmbH oder eines Einzelunternehmens zu beachten, um rechtliche Konsequenzen zu vermeiden. **
-
Kann eine Stiftung eine gmbh gründen?
Kann eine Stiftung eine GmbH gründen? Ja, grundsätzlich ist es möglich, dass eine Stiftung eine GmbH gründet. Dabei muss die Stiftung als Gesellschafter auftreten und die Gründungsvoraussetzungen für eine GmbH erfüllen. Die Stiftung kann somit als Gesellschafterin fungieren und die GmbH als eigenständige juristische Person betreiben. Es ist jedoch wichtig zu beachten, dass die Stiftung und die GmbH rechtlich voneinander getrennt sind und unterschiedlichen Regelungen unterliegen. Es empfiehlt sich daher, rechtlichen Rat einzuholen, um die Gründung einer GmbH durch eine Stiftung korrekt umzusetzen. **
-
Warum sollte man eine GmbH gründen?
Man sollte eine GmbH gründen, um sein persönliches Vermögen zu schützen, da die Haftung auf das Gesellschaftsvermögen beschränkt ist. Zudem wirkt eine GmbH oft seriöser und vertrauenswürdiger auf Kunden und Geschäftspartner. Durch die Möglichkeit, Anteile an der GmbH zu verkaufen, lässt sich einfacher Kapital von Investoren beschaffen. Außerdem bietet die GmbH eine klare Struktur und Regelungen, die die Geschäftsführung und den Unternehmensaufbau vereinfachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.