Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was ist eine einfache Geschäftsidee für einen Businessplan?
Eine einfache Geschäftsidee für einen Businessplan könnte zum Beispiel ein lokaler Lieferservice für Lebensmittel oder andere Produkte sein. Dabei könnten Kunden ihre Bestellungen online aufgeben und die Produkte bequem nach Hause geliefert bekommen. Durch eine gezielte Marketingstrategie und gute Kundenbetreuung könnte man sich von der Konkurrenz abheben und erfolgreich am Markt etablieren. **
Wie kann man einen erfolgreichen Businessplan für eine Unternehmensgründung erstellen?
1. Recherchieren Sie den Markt und die Konkurrenz, um eine klare Zielgruppe und Positionierung zu definieren. 2. Legen Sie realistische Ziele und einen Finanzplan fest, der Einnahmen und Ausgaben detailliert darstellt. 3. Präsentieren Sie den Businessplan klar und überzeugend, um potenzielle Investoren oder Partner zu gewinnen. **


Ähnliche Suchbegriffe für Faire
Top-Angebote
Produkte zum Begriff Faire:
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
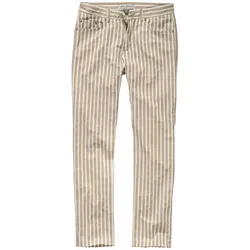
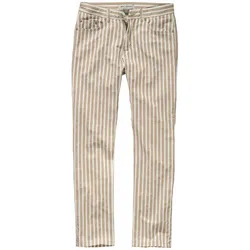
Laissez-faire-Hose - 106Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 46Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter



-
Wie lautet die korrekte grammatikalische Form von "laisser qn faire qc" und "faire qn faire qc"?
Die korrekte grammatikalische Form von "laisser qn faire qc" ist "laisser quelqu'un faire quelque chose". Hier wird das Verb "laisser" mit dem direkten Objekt "quelqu'un" und dem Infinitiv "faire" verwendet. Die korrekte grammatikalische Form von "faire qn faire qc" ist "faire faire quelque chose à quelqu'un". Hier wird das Verb "faire" mit dem direkten Objekt "quelque chose" und dem indirekten Objekt "à quelqu'un" verwendet. **
-
Warum eine GmbH gründen?
Eine GmbH zu gründen bietet eine klare Trennung zwischen dem persönlichen Vermögen der Gesellschafter und dem Vermögen der Gesellschaft, was das persönliche Haftungsrisiko begrenzt. Zudem verleiht die Rechtsform GmbH oft mehr Glaubwürdigkeit und Vertrauen bei Kunden, Lieferanten und Geschäftspartnern. Die GmbH bietet auch steuerliche Vorteile und ermöglicht es, Kapital von Investoren einzusammeln. Darüber hinaus kann eine GmbH einfacher aufgeteilt oder verkauft werden, was die Flexibilität und langfristige Planung erleichtert. **
-
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
-
Wo finde ich französische Übungsseiten für die Verben "venir de faire", "être en train de faire" und "aller faire"?
Es gibt viele Online-Ressourcen, auf denen du Übungen zu französischen Verben finden kannst. Einige beliebte Websites sind zum Beispiel "Le Point du FLE" und "Français Facile". Dort findest du Übungen zu verschiedenen Grammatikthemen, einschließlich der Verben "venir de faire", "être en train de faire" und "aller faire". Du kannst auch nach spezifischen Übungsseiten suchen, indem du die Verben in eine Suchmaschine eingibst. **

Warum gründen Einzelunternehmen keine GmbH?
Einzelunternehmen gründen oft keine GmbH, da die Gründungskosten und der bürokratische Aufwand für eine GmbH im Vergleich zu einem Einzelunternehmen höher sind. Zudem sind bei einer GmbH bestimmte gesetzliche Anforderungen zu erfüllen, wie beispielsweise die Eintragung ins Handelsregister und die Erstellung eines Gesellschaftsvertrags. Einzelunternehmen haben zudem oft weniger Kapital zur Verfügung und möchten sich nicht die Haftungsbeschränkungen einer GmbH auferlegen. Nicht zuletzt kann die Flexibilität und Unabhängigkeit eines Einzelunternehmens für manche Gründer attraktiver sein als die Strukturen einer GmbH. **
Wie bildet man "venir de faire" und "être en train de faire"?
"Venir de faire" bildet man, indem man das Verb "venir" konjugiert und dann "de" und das Infinitiv des Verbs, das man gerade gemacht hat, hinzufügt. Zum Beispiel: "Je viens de manger" (Ich habe gerade gegessen). "Être en train de faire" bildet man, indem man das Verb "être" konjugiert, dann "en train de" hinzufügt und schließlich das Infinitiv des Verbs, das man gerade dabei ist zu machen. Zum Beispiel: "Je suis en train de lire" (Ich bin gerade am Lesen). **
Top-Angebote
Produkte zum Begriff Faire:
-
Laissez-faire-Hose - 102Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine einfache Geschäftsidee für einen Businessplan?
Eine einfache Geschäftsidee für einen Businessplan könnte zum Beispiel ein lokaler Lieferservice für Lebensmittel oder andere Produkte sein. Dabei könnten Kunden ihre Bestellungen online aufgeben und die Produkte bequem nach Hause geliefert bekommen. Durch eine gezielte Marketingstrategie und gute Kundenbetreuung könnte man sich von der Konkurrenz abheben und erfolgreich am Markt etablieren. **
-
Wie kann man einen erfolgreichen Businessplan für eine Unternehmensgründung erstellen?
1. Recherchieren Sie den Markt und die Konkurrenz, um eine klare Zielgruppe und Positionierung zu definieren. 2. Legen Sie realistische Ziele und einen Finanzplan fest, der Einnahmen und Ausgaben detailliert darstellt. 3. Präsentieren Sie den Businessplan klar und überzeugend, um potenzielle Investoren oder Partner zu gewinnen. **
-
Wie lautet die korrekte grammatikalische Form von "laisser qn faire qc" und "faire qn faire qc"?
Die korrekte grammatikalische Form von "laisser qn faire qc" ist "laisser quelqu'un faire quelque chose". Hier wird das Verb "laisser" mit dem direkten Objekt "quelqu'un" und dem Infinitiv "faire" verwendet. Die korrekte grammatikalische Form von "faire qn faire qc" ist "faire faire quelque chose à quelqu'un". Hier wird das Verb "faire" mit dem direkten Objekt "quelque chose" und dem indirekten Objekt "à quelqu'un" verwendet. **
-
Warum eine GmbH gründen?
Eine GmbH zu gründen bietet eine klare Trennung zwischen dem persönlichen Vermögen der Gesellschafter und dem Vermögen der Gesellschaft, was das persönliche Haftungsrisiko begrenzt. Zudem verleiht die Rechtsform GmbH oft mehr Glaubwürdigkeit und Vertrauen bei Kunden, Lieferanten und Geschäftspartnern. Die GmbH bietet auch steuerliche Vorteile und ermöglicht es, Kapital von Investoren einzusammeln. Darüber hinaus kann eine GmbH einfacher aufgeteilt oder verkauft werden, was die Flexibilität und langfristige Planung erleichtert. **
Ähnliche Suchbegriffe für Faire
-
Laissez-faire-Hose - 106Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 46Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 98Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Laissez-faire-Hose - 110Strahlt Freiheit aus. Als käme man gerade vom Strand, Sand zwischen den Zehen, frischen Wind im Kopf. Das ist die Idee dieser Hose. "Lass es passieren" als Konzept, Franzosen sagen "Laissez-faire". Das Sonnige des mediterranen Stils wird geerdet von der Gradlinigkeit der Streifen. Der Straight Fit ist extra kommod, die feine Struktur im hellen Streifen gibt Substanz. Passt zu Tagen, an denen man macht, was man will. Außerdem zu smarten Oberteilen, uni oder mit Streifen gleicher Natur.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Anteil der Geschäftsidee bei der Unternehmensgründung?
Der Anteil der Geschäftsidee bei der Unternehmensgründung kann variieren. Während einige Gründer eine innovative und einzigartige Idee als Grundlage für ihr Unternehmen haben, legen andere mehr Wert auf die Umsetzung und das Geschäftsmodell. Letztendlich ist es jedoch entscheidend, dass die Geschäftsidee einen Marktbedarf erfüllt und das Potenzial hat, erfolgreich zu sein. **
-
Wo finde ich französische Übungsseiten für die Verben "venir de faire", "être en train de faire" und "aller faire"?
Es gibt viele Online-Ressourcen, auf denen du Übungen zu französischen Verben finden kannst. Einige beliebte Websites sind zum Beispiel "Le Point du FLE" und "Français Facile". Dort findest du Übungen zu verschiedenen Grammatikthemen, einschließlich der Verben "venir de faire", "être en train de faire" und "aller faire". Du kannst auch nach spezifischen Übungsseiten suchen, indem du die Verben in eine Suchmaschine eingibst. **
-
Warum gründen Einzelunternehmen keine GmbH?
Einzelunternehmen gründen oft keine GmbH, da die Gründungskosten und der bürokratische Aufwand für eine GmbH im Vergleich zu einem Einzelunternehmen höher sind. Zudem sind bei einer GmbH bestimmte gesetzliche Anforderungen zu erfüllen, wie beispielsweise die Eintragung ins Handelsregister und die Erstellung eines Gesellschaftsvertrags. Einzelunternehmen haben zudem oft weniger Kapital zur Verfügung und möchten sich nicht die Haftungsbeschränkungen einer GmbH auferlegen. Nicht zuletzt kann die Flexibilität und Unabhängigkeit eines Einzelunternehmens für manche Gründer attraktiver sein als die Strukturen einer GmbH. **
-
Wie bildet man "venir de faire" und "être en train de faire"?
"Venir de faire" bildet man, indem man das Verb "venir" konjugiert und dann "de" und das Infinitiv des Verbs, das man gerade gemacht hat, hinzufügt. Zum Beispiel: "Je viens de manger" (Ich habe gerade gegessen). "Être en train de faire" bildet man, indem man das Verb "être" konjugiert, dann "en train de" hinzufügt und schließlich das Infinitiv des Verbs, das man gerade dabei ist zu machen. Zum Beispiel: "Je suis en train de lire" (Ich bin gerade am Lesen). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.