Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
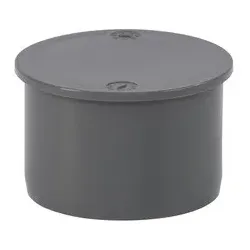
Wie kann ich ein HT-Rohr mit diesem Muffenstopfen fest und dicht befestigen?
Um ein HT-Rohr mit einem Muffenstopfen fest und dicht zu befestigen, sollten Sie zuerst sicherstellen, dass das Rohr sauber und frei von Schmutz oder Ablagerungen ist. Dann können Sie den Muffenstopfen in das Rohr einsetzen und ihn mit einer Rohrschelle oder einem Schraubverschluss sichern. Achten Sie darauf, dass der Muffenstopfen fest sitzt und keine Lecks entstehen. **
Wie fest sitzt der Muffenstopfen?
Der Muffenstopfen sitzt normalerweise fest und dicht in der Muffe. Er wird verwendet, um Rohrleitungen vorübergehend abzudichten. Die Festigkeit hängt von der Qualität des Stopfens und der Muffe ab. **

Ähnliche Suchbegriffe für HT-Safe-Muffenstopfen-DN
Top-Angebote
Produkte zum Begriff HT-Safe-Muffenstopfen-DN:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie bekomme ich Muffenstopfen aus KG-Rohr?
Es gibt verschiedene Möglichkeiten, Muffenstopfen aus KG-Rohren zu entfernen. Eine Möglichkeit ist, den Stopfen vorsichtig mit einer Zange zu greifen und dann herauszuziehen. Eine andere Möglichkeit ist, den Stopfen mit einem Schraubenzieher oder einem ähnlichen Werkzeug vorsichtig zu lösen und dann herauszuziehen. Wenn der Stopfen sehr fest sitzt, kann es hilfreich sein, etwas Gleitmittel aufzutragen, um das Entfernen zu erleichtern. **
-
Was bedeutet DN 16?
Was bedeutet DN 16? DN steht für "Durchmesser Nennweite" und bezieht sich auf die Größe von Rohren, Armaturen oder anderen Bauteilen in der Industrie. In diesem Fall bezieht sich DN 16 auf einen bestimmten Durchmesser von 16 Millimetern. Diese Angabe ist wichtig, um sicherzustellen, dass Bauteile korrekt miteinander verbunden werden können und die richtige Durchflussmenge gewährleistet ist. DN 16 kann beispielsweise bei der Auswahl von Rohrleitungen oder Ventilen in verschiedenen Anwendungen relevant sein. **
-
Was ist DN 40?
Was ist DN 40? DN 40 steht für den Nenndurchmesser 40, der in der Rohrleitungstechnik verwendet wird. Es handelt sich um eine genormte Größe, die den Durchmesser von Rohren angibt. DN 40 entspricht einem Durchmesser von 40 Millimetern. Diese Norm wird verwendet, um die Kompatibilität von Rohren, Armaturen und anderen Bauteilen in Rohrleitungssystemen sicherzustellen. DN 40 wird häufig in der Industrie, im Bauwesen und in der Haustechnik eingesetzt. **
-
Was ist DN 15?
Was ist DN 15? DN 15 ist eine Bezeichnung für einen Nenndurchmesser von Rohren oder Armaturen in der Technik. Dabei steht DN für "Durchmesser Nennweite" und die Zahl 15 gibt den Durchmesser in Millimetern an. DN 15 entspricht einem Durchmesser von 15 mm. Diese Bezeichnung wird häufig verwendet, um die Größe und den Durchmesser von Rohren und Armaturen in verschiedenen Anwendungen wie der Installation von Sanitär- oder Heizungsanlagen zu definieren. Es ist wichtig, den richtigen DN-Wert zu kennen, um sicherzustellen, dass die Rohre und Armaturen korrekt dimensioniert sind und ordnungsgemäß funktionieren. **

Was bedeutet DN 50?
DN 50 ist eine Abkürzung für den Begriff "Nenndurchmesser 50". Es handelt sich dabei um eine genormte Größenbezeichnung für Rohre und Leitungen in der Technik und im Bauwesen. Der Nenndurchmesser gibt den ungefähren Durchmesser eines Rohres an, wobei DN 50 einem Durchmesser von 50 Millimetern entspricht. Diese Norm ermöglicht eine einheitliche Kennzeichnung und erleichtert so die Planung, Installation und Wartung von Rohrsystemen. DN 50 wird häufig in der Sanitär- und Heizungstechnik sowie in der Industrie verwendet. **
Was ist DN 20?
DN 20 bezieht sich auf die Nenndurchmessergröße von Rohren und Armaturen in der Industrie. Es handelt sich um eine genormte Größe, die angibt, welchen Durchmesser ein Rohr oder eine Armatur hat. DN steht für "Durchmesser Nennwert". DN 20 bedeutet also, dass der Nenndurchmesser des betreffenden Bauteils 20 Millimeter beträgt. Diese Normung erleichtert die Auswahl und den Austausch von Rohren und Armaturen in verschiedenen Anwendungen. DN 20 wird häufig in der Heizungs-, Sanitär- und Klimaindustrie verwendet. **
Top-Angebote
Produkte zum Begriff HT-Safe-Muffenstopfen-DN:
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich ein HT-Rohr mit diesem Muffenstopfen fest und dicht befestigen?
Um ein HT-Rohr mit einem Muffenstopfen fest und dicht zu befestigen, sollten Sie zuerst sicherstellen, dass das Rohr sauber und frei von Schmutz oder Ablagerungen ist. Dann können Sie den Muffenstopfen in das Rohr einsetzen und ihn mit einer Rohrschelle oder einem Schraubverschluss sichern. Achten Sie darauf, dass der Muffenstopfen fest sitzt und keine Lecks entstehen. **
-
Wie fest sitzt der Muffenstopfen?
Der Muffenstopfen sitzt normalerweise fest und dicht in der Muffe. Er wird verwendet, um Rohrleitungen vorübergehend abzudichten. Die Festigkeit hängt von der Qualität des Stopfens und der Muffe ab. **
-
Wie bekomme ich Muffenstopfen aus KG-Rohr?
Es gibt verschiedene Möglichkeiten, Muffenstopfen aus KG-Rohren zu entfernen. Eine Möglichkeit ist, den Stopfen vorsichtig mit einer Zange zu greifen und dann herauszuziehen. Eine andere Möglichkeit ist, den Stopfen mit einem Schraubenzieher oder einem ähnlichen Werkzeug vorsichtig zu lösen und dann herauszuziehen. Wenn der Stopfen sehr fest sitzt, kann es hilfreich sein, etwas Gleitmittel aufzutragen, um das Entfernen zu erleichtern. **
-
Was bedeutet DN 16?
Was bedeutet DN 16? DN steht für "Durchmesser Nennweite" und bezieht sich auf die Größe von Rohren, Armaturen oder anderen Bauteilen in der Industrie. In diesem Fall bezieht sich DN 16 auf einen bestimmten Durchmesser von 16 Millimetern. Diese Angabe ist wichtig, um sicherzustellen, dass Bauteile korrekt miteinander verbunden werden können und die richtige Durchflussmenge gewährleistet ist. DN 16 kann beispielsweise bei der Auswahl von Rohrleitungen oder Ventilen in verschiedenen Anwendungen relevant sein. **
Ähnliche Suchbegriffe für HT-Safe-Muffenstopfen-DN
-
Was ist DN 40?
Was ist DN 40? DN 40 steht für den Nenndurchmesser 40, der in der Rohrleitungstechnik verwendet wird. Es handelt sich um eine genormte Größe, die den Durchmesser von Rohren angibt. DN 40 entspricht einem Durchmesser von 40 Millimetern. Diese Norm wird verwendet, um die Kompatibilität von Rohren, Armaturen und anderen Bauteilen in Rohrleitungssystemen sicherzustellen. DN 40 wird häufig in der Industrie, im Bauwesen und in der Haustechnik eingesetzt. **
-
Was ist DN 15?
Was ist DN 15? DN 15 ist eine Bezeichnung für einen Nenndurchmesser von Rohren oder Armaturen in der Technik. Dabei steht DN für "Durchmesser Nennweite" und die Zahl 15 gibt den Durchmesser in Millimetern an. DN 15 entspricht einem Durchmesser von 15 mm. Diese Bezeichnung wird häufig verwendet, um die Größe und den Durchmesser von Rohren und Armaturen in verschiedenen Anwendungen wie der Installation von Sanitär- oder Heizungsanlagen zu definieren. Es ist wichtig, den richtigen DN-Wert zu kennen, um sicherzustellen, dass die Rohre und Armaturen korrekt dimensioniert sind und ordnungsgemäß funktionieren. **
-
Was bedeutet DN 50?
DN 50 ist eine Abkürzung für den Begriff "Nenndurchmesser 50". Es handelt sich dabei um eine genormte Größenbezeichnung für Rohre und Leitungen in der Technik und im Bauwesen. Der Nenndurchmesser gibt den ungefähren Durchmesser eines Rohres an, wobei DN 50 einem Durchmesser von 50 Millimetern entspricht. Diese Norm ermöglicht eine einheitliche Kennzeichnung und erleichtert so die Planung, Installation und Wartung von Rohrsystemen. DN 50 wird häufig in der Sanitär- und Heizungstechnik sowie in der Industrie verwendet. **
-
Was ist DN 20?
DN 20 bezieht sich auf die Nenndurchmessergröße von Rohren und Armaturen in der Industrie. Es handelt sich um eine genormte Größe, die angibt, welchen Durchmesser ein Rohr oder eine Armatur hat. DN steht für "Durchmesser Nennwert". DN 20 bedeutet also, dass der Nenndurchmesser des betreffenden Bauteils 20 Millimeter beträgt. Diese Normung erleichtert die Auswahl und den Austausch von Rohren und Armaturen in verschiedenen Anwendungen. DN 20 wird häufig in der Heizungs-, Sanitär- und Klimaindustrie verwendet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.