Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Kassenbuch
Top-Angebote
Produkte zum Begriff Kassenbuch:
-
Lexware Kassenbuch 2020Die rechtssichere Kassenbuch-Software für eine übersichtliche Kassenbuchführung Unternehmen sind verpflichtet, ihr Kassenbuch nach den GOBD-Grundsätzen ordnungsgemäß zu führen. Ob Portoausgaben oder Bargeld-Einzahlungen - mit Lexware kassenbuch ist jeder einzelne Zahlungseingang- und Ausgang Ihrer Kasse schnell erfasst . Währenddessen sind Sie immer auf der rechtlich sicheren Seite . Und am Ende des Tages wird Kassensturz gemacht. So haben Sie Ihren Kassenbestand und damit auch aktuelle Geschäftsvorfälle das ganze Jahr über immer im Blick , denn dieser wird Ihnen nach jeder Buchung angezeigt. Und das für bis zu fünf Betriebskassen . Schnell erfassen und zügig ablegen - mit unserem effizienten Kassenbuch-Programm Das digitale Lexware kassenbuch macht Schluss mit umständlichen Dateneingaben. Sie können damit jeden Geschä...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
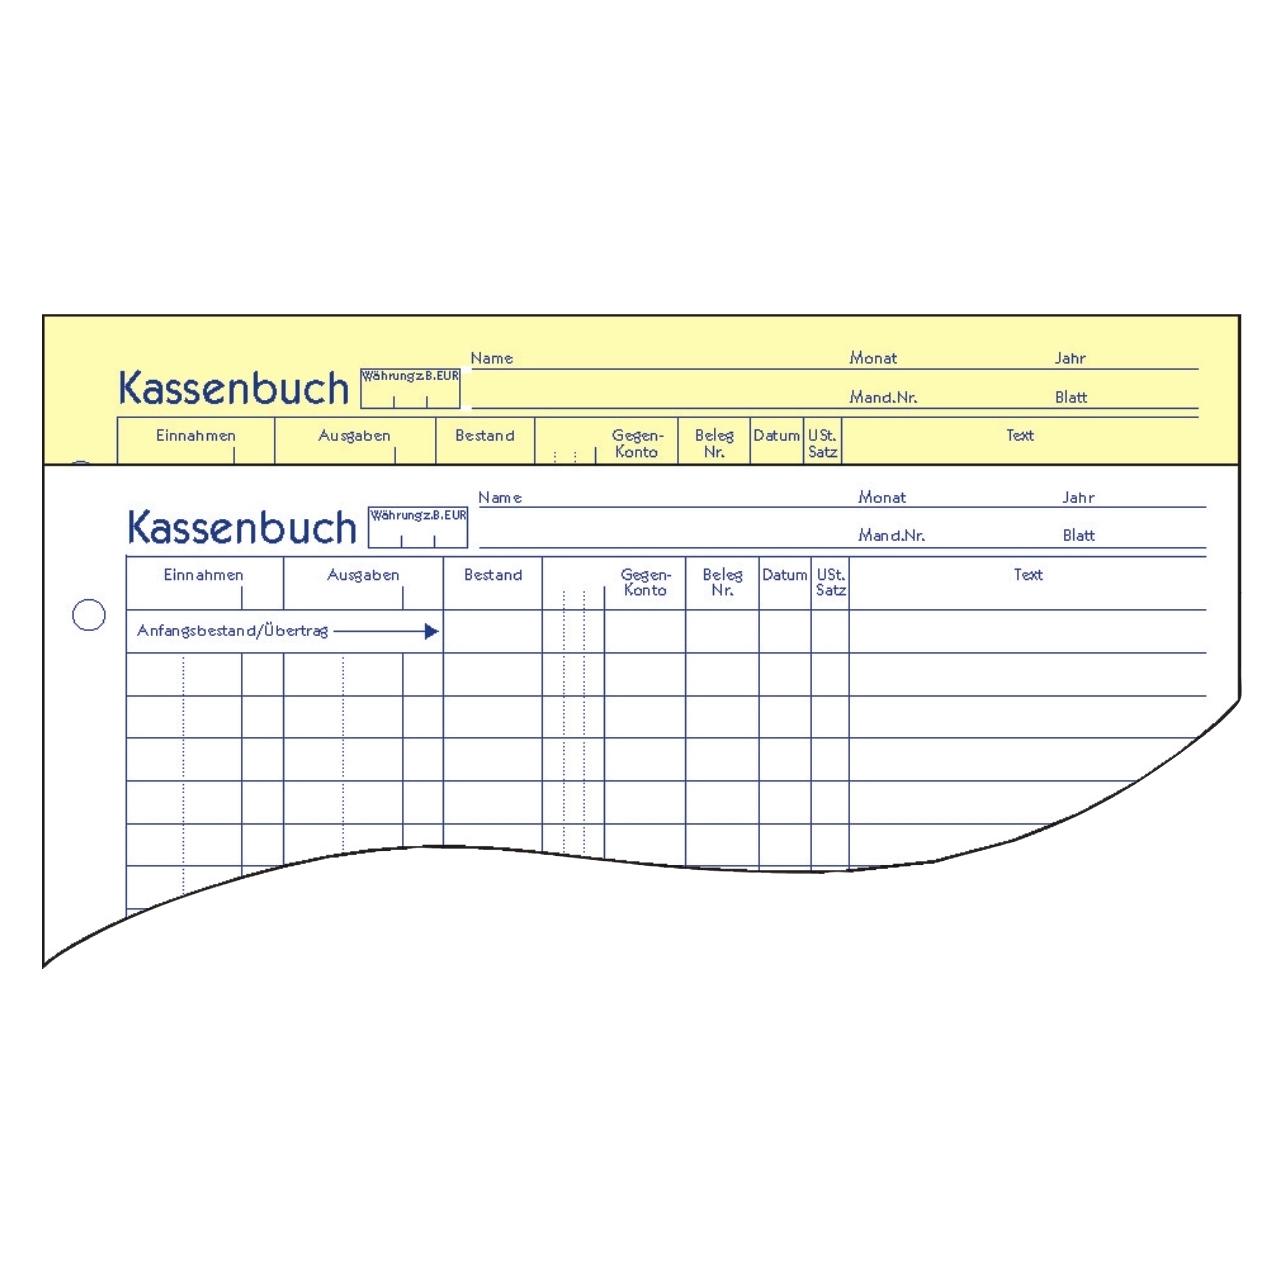
Roth, Formular, KassenbuchDas Kassenbuch von Roth ist ein praktisches Formular, das speziell für die ordnungsgemässe Dokumentation von Einnahmen und Ausgaben konzipiert wurde. Es verfügt über eine durchgehende Zeilennummerierung, die eine einfache und übersichtliche Eintragung der finanziellen Transaktionen ermöglicht. Das Kassenbuch ist ohne Mehrwertsteuerspalten gestaltet, was es besonders für einfache Buchhaltungsbedarfe geeignet macht. Es besteht aus zwei Blättern, wobei das erste Blatt fest und das zweite Blatt perforiert ist, was das Durchschreiben erleichtert. Mit einem Papierformat von DIN A4 bietet es ausreichend Platz für detaillierte Eintragungen. Insgesamt umfasst das Kassenbuch 100 Seiten, aufgeteilt in 2x50 Blatt, was eine langfristige Nutzung gewährleistet. Dieses Produkt ist ideal für Einzelpersonen oder kleine Unternehmen, die eine einfache und effektive Möglichkeit zur Verwaltung ihrer Kassenbuchhaltung suchen.109,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **
-
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **


Was ist das Kassenbuch 306?
Das Kassenbuch 306 ist ein Buchhaltungsdokument, das die Einnahmen und Ausgaben einer Kasse oder eines Unternehmens aufzeichnet. Es dient dazu, den Überblick über die finanziellen Transaktionen zu behalten und eine ordnungsgemäße Buchführung zu gewährleisten. Das Kassenbuch 306 kann sowohl in Papierform als auch elektronisch geführt werden. **
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kassenbuch:
-
Lexware Kassenbuch 2020Die rechtssichere Kassenbuch-Software für eine übersichtliche Kassenbuchführung Unternehmen sind verpflichtet, ihr Kassenbuch nach den GOBD-Grundsätzen ordnungsgemäß zu führen. Ob Portoausgaben oder Bargeld-Einzahlungen - mit Lexware kassenbuch ist jeder einzelne Zahlungseingang- und Ausgang Ihrer Kasse schnell erfasst . Währenddessen sind Sie immer auf der rechtlich sicheren Seite . Und am Ende des Tages wird Kassensturz gemacht. So haben Sie Ihren Kassenbestand und damit auch aktuelle Geschäftsvorfälle das ganze Jahr über immer im Blick , denn dieser wird Ihnen nach jeder Buchung angezeigt. Und das für bis zu fünf Betriebskassen . Schnell erfassen und zügig ablegen - mit unserem effizienten Kassenbuch-Programm Das digitale Lexware kassenbuch macht Schluss mit umständlichen Dateneingaben. Sie können damit jeden Geschä...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Kassenbuch für Kleinunternehmer?
Welches Kassenbuch für Kleinunternehmer eignet sich am besten, um die täglichen Einnahmen und Ausgaben einfach und effizient zu verwalten? Gibt es spezielle Softwarelösungen oder Apps, die sich besonders für Kleinunternehmer eignen und eine übersichtliche Buchführung ermöglichen? Sollte das Kassenbuch digital oder lieber in Papierform geführt werden, um den gesetzlichen Anforderungen gerecht zu werden? Welche Funktionen sollte das ideale Kassenbuch für Kleinunternehmer bieten, um den Buchhaltungsprozess zu erleichtern und Zeit zu sparen? **
-
Wer ist Kassenbuch pflichtig?
Wer ist Kassenbuch pflichtig? Kassenbuchführung ist für alle Unternehmen gesetzlich vorgeschrieben, die Einnahmen aus barer Kasse haben. Dazu gehören beispielsweise Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Auch Vereine und gemeinnützige Organisationen müssen ein Kassenbuch führen, wenn sie Einnahmen in bar erhalten. Die genauen gesetzlichen Vorgaben zur Kassenbuchführung können je nach Land und Rechtsform des Unternehmens variieren. Es ist daher ratsam, sich rechtzeitig über die geltenden Vorschriften zu informieren und das Kassenbuch ordnungsgemäß zu führen, um mögliche Bußgelder oder Steuernachzahlungen zu vermeiden. **
-
Welches Kassenbuch für Kleingewerbe?
Für Kleingewerbe eignet sich in der Regel ein einfaches Kassenbuch, das die Einnahmen und Ausgaben übersichtlich und nachvollziehbar dokumentiert. Es sollte alle relevanten Informationen wie Datum, Betrag, Art der Einnahme/Ausgabe und gegebenenfalls den Verwendungszweck enthalten. Ein elektronisches Kassenbuch kann dabei hilfreich sein, um die Buchführung effizienter zu gestalten und Fehlerquellen zu minimieren. Es ist wichtig, dass das Kassenbuch den gesetzlichen Anforderungen entspricht und im Falle einer Betriebsprüfung ordnungsgemäß vorgelegt werden kann. Daher sollte man sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen, um sicherzustellen, dass das gewählte Kassenbuch den rechtlichen Anforderungen genügt. **
-
Was gehört ins Kassenbuch?
Ins Kassenbuch gehören alle Bareinnahmen und Barausgaben eines Unternehmens. Dazu zählen beispielsweise Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, sowie Ausgaben für Betriebsausgaben wie Miete, Gehälter oder Büromaterial. Auch Einlagen und Entnahmen des Unternehmers müssen im Kassenbuch festgehalten werden. Kurz gesagt, alle Vorgänge, die den Bargeldbestand des Unternehmens betreffen, sollten im Kassenbuch dokumentiert werden. **
Ähnliche Suchbegriffe für Kassenbuch
-
Roth, Formular, KassenbuchDas Kassenbuch von Roth ist ein praktisches Formular, das speziell für die ordnungsgemässe Dokumentation von Einnahmen und Ausgaben konzipiert wurde. Es verfügt über eine durchgehende Zeilennummerierung, die eine einfache und übersichtliche Eintragung der finanziellen Transaktionen ermöglicht. Das Kassenbuch ist ohne Mehrwertsteuerspalten gestaltet, was es besonders für einfache Buchhaltungsbedarfe geeignet macht. Es besteht aus zwei Blättern, wobei das erste Blatt fest und das zweite Blatt perforiert ist, was das Durchschreiben erleichtert. Mit einem Papierformat von DIN A4 bietet es ausreichend Platz für detaillierte Eintragungen. Insgesamt umfasst das Kassenbuch 100 Seiten, aufgeteilt in 2x50 Blatt, was eine langfristige Nutzung gewährleistet. Dieses Produkt ist ideal für Einzelpersonen oder kleine Unternehmen, die eine einfache und effektive Möglichkeit zur Verwaltung ihrer Kassenbuchhaltung suchen.109,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kassenbuch Pflicht?
Ist ein Kassenbuch Pflicht? In Deutschland besteht grundsätzlich keine gesetzliche Verpflichtung zur Führung eines Kassenbuchs. Allerdings sind Unternehmen dazu verpflichtet, ihre Geschäftsvorfälle ordnungsgemäß zu dokumentieren und aufbewahren. Ein Kassenbuch kann dabei helfen, Einnahmen und Ausgaben transparent zu dokumentieren und bei Bedarf gegenüber dem Finanzamt nachzuweisen. Es empfiehlt sich daher in der Regel, ein Kassenbuch zu führen, um die Buchhaltung und Steuererklärung zu erleichtern und möglichen Prüfungen standhalten zu können. Letztendlich ist es jedoch abhängig von der individuellen Unternehmenssituation und den steuerlichen Anforderungen, ob die Führung eines Kassenbuchs sinnvoll ist. **
-
Wie führt man ein ordnungsgemäßes Kassenbuch? Was sind die gesetzlichen Anforderungen an ein Kassenbuch?
Ein ordnungsgemäßes Kassenbuch wird durch regelmäßige und lückenlose Eintragungen aller Einnahmen und Ausgaben geführt. Es müssen alle Belege aufbewahrt und fortlaufend nummeriert werden. Gesetzliche Anforderungen an ein Kassenbuch sind unter anderem die Einhaltung der GoBD, die Aufbewahrungspflicht von 10 Jahren und die Unveränderbarkeit der Eintragungen. **
-
Was ist das Kassenbuch 306?
Das Kassenbuch 306 ist ein Buchhaltungsdokument, das die Einnahmen und Ausgaben einer Kasse oder eines Unternehmens aufzeichnet. Es dient dazu, den Überblick über die finanziellen Transaktionen zu behalten und eine ordnungsgemäße Buchführung zu gewährleisten. Das Kassenbuch 306 kann sowohl in Papierform als auch elektronisch geführt werden. **
-
Was wird ins Kassenbuch eingetragen?
Im Kassenbuch werden alle bargeldbezogenen Geschäftsvorfälle eines Unternehmens festgehalten. Dazu gehören beispielsweise Bareinnahmen von Kunden, Barausgaben für Waren oder Dienstleistungen, sowie Einlagen oder Entnahmen des Unternehmers. Auch Rückzahlungen von Krediten oder Darlehen, sowie Zinsen oder Gebühren, die in bar beglichen werden, werden im Kassenbuch eingetragen. Kurz gesagt, alle Transaktionen, bei denen Bargeld fließt, müssen im Kassenbuch dokumentiert werden, um eine lückenlose und transparente Buchführung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.