Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was bedeutet "tusa"?
"Tusa" ist ein spanischer Slang-Ausdruck, der so viel wie "Dummheit" oder "Dummkopf" bedeutet. Es wird oft verwendet, um jemanden zu beschreiben, der ungeschickt oder unklug ist. Der Begriff wird auch in einigen lateinamerikanischen Liedern verwendet, um eine Person zu beschreiben, die von einer anderen enttäuscht oder verletzt wurde. **
Was kostet es eine Mini GmbH zu gründen?
Was kostet es eine Mini GmbH zu gründen? Die Kosten für die Gründung einer Mini GmbH, auch als UG (haftungsbeschränkt) bekannt, variieren je nach Gründungsaufwand und den individuellen Bedürfnissen des Unternehmens. Zu den typischen Kosten gehören Notarkosten für die Beurkundung des Gesellschaftsvertrags, Gebühren für die Eintragung ins Handelsregister sowie eventuelle Beratungskosten. Insgesamt können die Gründungskosten für eine Mini GmbH zwischen einigen hundert bis zu mehreren tausend Euro betragen. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Unterstützung von einem Steuerberater oder Anwalt in Anspruch zu nehmen. **

Ähnliche Suchbegriffe für Tusa-Imprex-Mini
Top-Angebote
Produkte zum Begriff Tusa-Imprex-Mini:
-
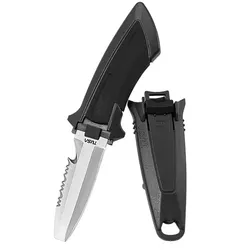
Tusa Imprex Mini - spitz zulaufende Klinge - SchwarzTusa Imprex Mini spitz zulaufende Klinge Das FK-10 Mini-Messer ist ein kompaktes und leichtes Messer zur einfachen Befestigung an der Tarierweste oder am Hochdruckschlauch für schnellen Zugang . Befestigung mittels TC-752, dem Montageset, um das FK-10/11 mit einem Jacket zu verbinden FK10 * Hat eine Sägezahnklinge sowie ein Seilkapper * Sperre zum Sichern des Messers, um das Messer fest an seinem Platz zu halten, kann mit einem Griff einfach gelöst werden * 2 7/8 (7cm) Klingenlänge (6 3/8" (16cm) Gesamtlänge * Farben: Schwarz, Blau, Gelb FK-10HA Schlauchadapter (im Lieferumfang enthalten) * Sie können das FK-10 / FK-11 an den Hochdruck- oder Niederdruckschlauch montieren für schnelle Erreichbarkeit"39,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was braucht man für eine Mini GmbH?
Was braucht man für eine Mini GmbH? Eine Mini GmbH, auch als Unternehmergesellschaft (haftungsbeschränkt) bekannt, benötigt mindestens einen Gesellschafter, einen Geschäftsführer und ein Stammkapital von mindestens einem Euro. Zudem muss ein Gesellschaftsvertrag aufgesetzt werden, der die Regelungen und Zuständigkeiten innerhalb der GmbH festlegt. Die Mini GmbH muss beim Handelsregister angemeldet werden und benötigt eine Steuernummer vom Finanzamt. Es ist außerdem ratsam, eine Gewerbeanmeldung sowie eine Betriebshaftpflichtversicherung abzuschließen. **
-
Will die letzte Generation ein Mini-Deutschland gründen?
Es ist schwer zu sagen, was die "letzte Generation" genau vorhat oder ob sie überhaupt ein gemeinsames Ziel hat. Es gibt jedoch viele Menschen, die sich für eine nachhaltigere und gerechtere Gesellschaft einsetzen, in der die Bedürfnisse aller Menschen und des Planeten berücksichtigt werden. Ob dies als "Mini-Deutschland" bezeichnet werden kann, hängt von der konkreten Vision und den angestrebten Veränderungen ab. **
-
Was sind die wesentlichen Unterschiede zwischen einer Mini-GmbH und einer herkömmlichen GmbH?
Die wesentlichen Unterschiede zwischen einer Mini-GmbH und einer herkömmlichen GmbH liegen in der Mindesteinlage, die bei einer Mini-GmbH nur 1 Euro beträgt, während es bei einer herkömmlichen GmbH mindestens 25.000 Euro sind. Zudem gelten für die Mini-GmbH vereinfachte Gründungs- und Verwaltungsvorschriften. Die Mini-GmbH ist vor allem für Existenzgründer und kleine Unternehmen gedacht, die mit geringem Kapital starten möchten. **
-
Was sind die Vorteile einer Mini-GmbH im Vergleich zu einer herkömmlichen GmbH?
Die Mini-GmbH, auch Unternehmergesellschaft (haftungsbeschränkt) genannt, erfordert nur einen geringen Stammkapitalbetrag von mindestens einem Euro. Dadurch ist sie besonders für Gründer mit begrenzten finanziellen Mitteln attraktiv. Zudem bietet die Mini-GmbH die Möglichkeit, das Stammkapital schrittweise zu erhöhen und später in eine herkömmliche GmbH umzuwandeln. **
Was sind die Vorteile einer Mini-GmbH im Vergleich zu einer regulären GmbH?
Die Mini-GmbH, auch bekannt als Unternehmergesellschaft (haftungsbeschränkt), erfordert nur einen Mindeststammkapital von einem Euro im Vergleich zu 25.000 Euro bei einer regulären GmbH. Zudem ist die Gründung einer Mini-GmbH schneller und kostengünstiger. Die Mini-GmbH bietet somit eine niedrigere Einstiegshürde für Gründer. **
Was sind die grundlegenden Merkmale und Vorteile einer Mini-GmbH?
Die Mini-GmbH ist eine vereinfachte Form der GmbH mit einem Stammkapital von mindestens einem Euro. Sie bietet Haftungsbeschränkung für die Gesellschafter und eine einfache Gründung ohne Notar. Zudem ermöglicht sie eine schnelle und kostengünstige Unternehmensgründung. **
Top-Angebote
Produkte zum Begriff Tusa-Imprex-Mini:
-
Tusa Imprex Mini - spitz zulaufende Klinge - SchwarzTusa Imprex Mini spitz zulaufende Klinge Das FK-10 Mini-Messer ist ein kompaktes und leichtes Messer zur einfachen Befestigung an der Tarierweste oder am Hochdruckschlauch für schnellen Zugang . Befestigung mittels TC-752, dem Montageset, um das FK-10/11 mit einem Jacket zu verbinden FK10 * Hat eine Sägezahnklinge sowie ein Seilkapper * Sperre zum Sichern des Messers, um das Messer fest an seinem Platz zu halten, kann mit einem Griff einfach gelöst werden * 2 7/8 (7cm) Klingenlänge (6 3/8" (16cm) Gesamtlänge * Farben: Schwarz, Blau, Gelb FK-10HA Schlauchadapter (im Lieferumfang enthalten) * Sie können das FK-10 / FK-11 an den Hochdruck- oder Niederdruckschlauch montieren für schnelle Erreichbarkeit"39,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "tusa"?
"Tusa" ist ein spanischer Slang-Ausdruck, der so viel wie "Dummheit" oder "Dummkopf" bedeutet. Es wird oft verwendet, um jemanden zu beschreiben, der ungeschickt oder unklug ist. Der Begriff wird auch in einigen lateinamerikanischen Liedern verwendet, um eine Person zu beschreiben, die von einer anderen enttäuscht oder verletzt wurde. **
-
Was kostet es eine Mini GmbH zu gründen?
Was kostet es eine Mini GmbH zu gründen? Die Kosten für die Gründung einer Mini GmbH, auch als UG (haftungsbeschränkt) bekannt, variieren je nach Gründungsaufwand und den individuellen Bedürfnissen des Unternehmens. Zu den typischen Kosten gehören Notarkosten für die Beurkundung des Gesellschaftsvertrags, Gebühren für die Eintragung ins Handelsregister sowie eventuelle Beratungskosten. Insgesamt können die Gründungskosten für eine Mini GmbH zwischen einigen hundert bis zu mehreren tausend Euro betragen. Es ist ratsam, sich im Vorfeld über die genauen Kosten zu informieren und gegebenenfalls Unterstützung von einem Steuerberater oder Anwalt in Anspruch zu nehmen. **
-
Was braucht man für eine Mini GmbH?
Was braucht man für eine Mini GmbH? Eine Mini GmbH, auch als Unternehmergesellschaft (haftungsbeschränkt) bekannt, benötigt mindestens einen Gesellschafter, einen Geschäftsführer und ein Stammkapital von mindestens einem Euro. Zudem muss ein Gesellschaftsvertrag aufgesetzt werden, der die Regelungen und Zuständigkeiten innerhalb der GmbH festlegt. Die Mini GmbH muss beim Handelsregister angemeldet werden und benötigt eine Steuernummer vom Finanzamt. Es ist außerdem ratsam, eine Gewerbeanmeldung sowie eine Betriebshaftpflichtversicherung abzuschließen. **
-
Will die letzte Generation ein Mini-Deutschland gründen?
Es ist schwer zu sagen, was die "letzte Generation" genau vorhat oder ob sie überhaupt ein gemeinsames Ziel hat. Es gibt jedoch viele Menschen, die sich für eine nachhaltigere und gerechtere Gesellschaft einsetzen, in der die Bedürfnisse aller Menschen und des Planeten berücksichtigt werden. Ob dies als "Mini-Deutschland" bezeichnet werden kann, hängt von der konkreten Vision und den angestrebten Veränderungen ab. **
Ähnliche Suchbegriffe für Tusa-Imprex-Mini
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
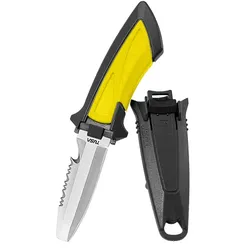
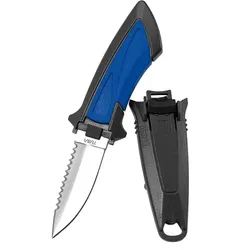
Tusa Imprex Mini - spitz zulaufende Klinge - BlauTusa Imprex Mini spitz zulaufende Klinge Das FK-10 Mini-Messer ist ein kompaktes und leichtes Messer zur einfachen Befestigung an der Tarierweste oder am Hochdruckschlauch für schnellen Zugang . Befestigung mittels TC-752, dem Montageset, um das FK-10/11 mit einem Jacket zu verbinden FK10 * Hat eine Sägezahnklinge sowie ein Seilkapper * Sperre zum Sichern des Messers, um das Messer fest an seinem Platz zu halten, kann mit einem Griff einfach gelöst werden * 2 7/8 (7cm) Klingenlänge (6 3/8" (16cm) Gesamtlänge * Farben: Schwarz, Blau, Gelb FK-10HA Schlauchadapter (im Lieferumfang enthalten) * Sie können das FK-10 / FK-11 an den Hochdruck- oder Niederdruckschlauch montieren für schnelle Erreichbarkeit"39,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
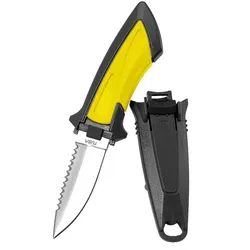
Tusa Imprex Mini - spitz zulaufende Klinge - GelbTusa Imprex Mini spitz zulaufende Klinge Das FK-10 Mini-Messer ist ein kompaktes und leichtes Messer zur einfachen Befestigung an der Tarierweste oder am Hochdruckschlauch für schnellen Zugang . Befestigung mittels TC-752, dem Montageset, um das FK-10/11 mit einem Jacket zu verbinden FK10 * Hat eine Sägezahnklinge sowie ein Seilkapper * Sperre zum Sichern des Messers, um das Messer fest an seinem Platz zu halten, kann mit einem Griff einfach gelöst werden * 2 7/8 (7cm) Klingenlänge (6 3/8" (16cm) Gesamtlänge * Farben: Schwarz, Blau, Gelb FK-10HA Schlauchadapter (im Lieferumfang enthalten) * Sie können das FK-10 / FK-11 an den Hochdruck- oder Niederdruckschlauch montieren für schnelle Erreichbarkeit"39,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Unterschiede zwischen einer Mini-GmbH und einer herkömmlichen GmbH?
Die wesentlichen Unterschiede zwischen einer Mini-GmbH und einer herkömmlichen GmbH liegen in der Mindesteinlage, die bei einer Mini-GmbH nur 1 Euro beträgt, während es bei einer herkömmlichen GmbH mindestens 25.000 Euro sind. Zudem gelten für die Mini-GmbH vereinfachte Gründungs- und Verwaltungsvorschriften. Die Mini-GmbH ist vor allem für Existenzgründer und kleine Unternehmen gedacht, die mit geringem Kapital starten möchten. **
-
Was sind die Vorteile einer Mini-GmbH im Vergleich zu einer herkömmlichen GmbH?
Die Mini-GmbH, auch Unternehmergesellschaft (haftungsbeschränkt) genannt, erfordert nur einen geringen Stammkapitalbetrag von mindestens einem Euro. Dadurch ist sie besonders für Gründer mit begrenzten finanziellen Mitteln attraktiv. Zudem bietet die Mini-GmbH die Möglichkeit, das Stammkapital schrittweise zu erhöhen und später in eine herkömmliche GmbH umzuwandeln. **
-
Was sind die Vorteile einer Mini-GmbH im Vergleich zu einer regulären GmbH?
Die Mini-GmbH, auch bekannt als Unternehmergesellschaft (haftungsbeschränkt), erfordert nur einen Mindeststammkapital von einem Euro im Vergleich zu 25.000 Euro bei einer regulären GmbH. Zudem ist die Gründung einer Mini-GmbH schneller und kostengünstiger. Die Mini-GmbH bietet somit eine niedrigere Einstiegshürde für Gründer. **
-
Was sind die grundlegenden Merkmale und Vorteile einer Mini-GmbH?
Die Mini-GmbH ist eine vereinfachte Form der GmbH mit einem Stammkapital von mindestens einem Euro. Sie bietet Haftungsbeschränkung für die Gesellschafter und eine einfache Gründung ohne Notar. Zudem ermöglicht sie eine schnelle und kostengünstige Unternehmensgründung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.