Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was bedeutet 50 mm Brennweite?
Was bedeutet 50 mm Brennweite? Die Brennweite eines Objektivs gibt an, wie stark es das Licht bündelt und auf den Bildsensor fokussiert. Bei einer Brennweite von 50 mm spricht man von einer Normalbrennweite, die dem natürlichen Blickwinkel des menschlichen Auges entspricht. Objektive mit 50 mm Brennweite eignen sich daher gut für alltägliche Fotografie und Porträtaufnahmen. Sie bieten eine natürliche Perspektive und eine geringe Verzerrung im Bild. **
Was Fotografiert man mit 50 mm?
Mit einem 50 mm Objektiv kann man eine Vielzahl von Motiven fotografieren. Typischerweise eignet sich ein 50 mm Objektiv gut für Porträts, da es eine natürliche Perspektive bietet und eine angenehme Unschärfe im Hintergrund erzeugt. Auch Landschaftsaufnahmen sind mit einem 50 mm Objektiv möglich, da es eine gute Schärfe und Detailgenauigkeit liefert. Zudem eignet sich das Objektiv für Streetfotografie, da es kompakt ist und eine gute Lichtstärke aufweist. Darüber hinaus kann man mit einem 50 mm Objektiv auch Makroaufnahmen machen, wenn es über entsprechende Nahlinse oder Makro-Zwischenringe verfügt. **
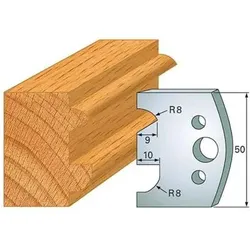

Ähnliche Suchbegriffe für WSW-Abweiser-50-mm
Top-Angebote
Produkte zum Begriff WSW-Abweiser-50-mm:
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
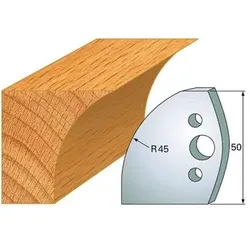
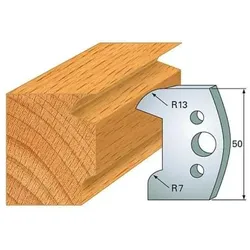
WSW Abweiser 50 mm Nr. 66Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS35,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WSW Abweiser 50 mm Nummer 15Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen einem 35 mm und einem 50 mm Objektiv?
Der Hauptunterschied zwischen einem 35 mm und einem 50 mm Objektiv liegt in der Brennweite. Ein 35 mm Objektiv hat eine weitere Sichtweite und erfasst mehr vom Bild, während ein 50 mm Objektiv eine engere Sichtweite hat und näher an das Motiv heranzoomt. Dies führt zu unterschiedlichen Perspektiven und Bildkompositionen. **
-
Wie säge ich ein Brett, das 50 mm dick, 240 mm breit und 5 Meter lang ist, in zwei Teile mit einer Dicke von 50 mm?
Um das Brett in zwei Teile mit einer Dicke von 50 mm zu sägen, müsstest du es in der Mitte durchsägen. Da das Brett 5 Meter lang ist, müsstest du es bei 2,5 Metern markieren und dann die Säge entlang dieser Markierung führen, um es in zwei gleich große Teile zu teilen. **
-
Welche Festbrennweite ist besser, 85 oder 50 mm?
Die Wahl zwischen einer 85 mm und einer 50 mm Festbrennweite hängt von deinen individuellen Bedürfnissen und Vorlieben ab. Eine 85 mm Brennweite eignet sich gut für Porträtfotografie, da sie eine engere Perspektive bietet und eine angenehme Hintergrundunschärfe erzeugt. Eine 50 mm Brennweite hingegen ist vielseitiger einsetzbar und eignet sich sowohl für Porträts als auch für Landschafts- oder Straßenfotografie. Letztendlich kommt es darauf an, welchen Bildausschnitt und Effekt du erzielen möchtest. **
-
Mit einem 50 mm Objektiv, was fotografiert ihr?
Mit einem 50 mm Objektiv kann man eine Vielzahl von Motiven fotografieren. Es eignet sich besonders gut für Porträts, da es eine natürliche Perspektive bietet und eine angenehme Hintergrundunschärfe erzeugt. Es kann aber auch für Landschaftsaufnahmen, Streetfotografie oder sogar für Makroaufnahmen verwendet werden, je nach den individuellen Vorlieben des Fotografen. **

Gibt es einen Aufsteckkamm mit 50 mm Breite?
Ja, es gibt Aufsteckkämme mit einer Breite von 50 mm. Diese Kämme werden oft für das Haarstyling verwendet und sind in verschiedenen Ausführungen und Materialien erhältlich. **
Wie groß ist der Blickwinkel eines 50 mm Objektivs?
Der Blickwinkel eines 50 mm Objektivs hängt von der Kamera ab, an der es verwendet wird. Bei einer Vollformatkamera beträgt der Blickwinkel etwa 46 Grad, während er bei einer APS-C-Kamera aufgrund des Crop-Faktors enger ist und etwa 31 Grad beträgt. **
Top-Angebote
Produkte zum Begriff WSW-Abweiser-50-mm:
-
WSW Abweiser 50 mm Nummer 17Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WSW Abweiser 40 mm Nr. 50Profilmesser 40 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 50 mm Brennweite?
Was bedeutet 50 mm Brennweite? Die Brennweite eines Objektivs gibt an, wie stark es das Licht bündelt und auf den Bildsensor fokussiert. Bei einer Brennweite von 50 mm spricht man von einer Normalbrennweite, die dem natürlichen Blickwinkel des menschlichen Auges entspricht. Objektive mit 50 mm Brennweite eignen sich daher gut für alltägliche Fotografie und Porträtaufnahmen. Sie bieten eine natürliche Perspektive und eine geringe Verzerrung im Bild. **
-
Was Fotografiert man mit 50 mm?
Mit einem 50 mm Objektiv kann man eine Vielzahl von Motiven fotografieren. Typischerweise eignet sich ein 50 mm Objektiv gut für Porträts, da es eine natürliche Perspektive bietet und eine angenehme Unschärfe im Hintergrund erzeugt. Auch Landschaftsaufnahmen sind mit einem 50 mm Objektiv möglich, da es eine gute Schärfe und Detailgenauigkeit liefert. Zudem eignet sich das Objektiv für Streetfotografie, da es kompakt ist und eine gute Lichtstärke aufweist. Darüber hinaus kann man mit einem 50 mm Objektiv auch Makroaufnahmen machen, wenn es über entsprechende Nahlinse oder Makro-Zwischenringe verfügt. **
-
Was ist der Unterschied zwischen einem 35 mm und einem 50 mm Objektiv?
Der Hauptunterschied zwischen einem 35 mm und einem 50 mm Objektiv liegt in der Brennweite. Ein 35 mm Objektiv hat eine weitere Sichtweite und erfasst mehr vom Bild, während ein 50 mm Objektiv eine engere Sichtweite hat und näher an das Motiv heranzoomt. Dies führt zu unterschiedlichen Perspektiven und Bildkompositionen. **
-
Wie säge ich ein Brett, das 50 mm dick, 240 mm breit und 5 Meter lang ist, in zwei Teile mit einer Dicke von 50 mm?
Um das Brett in zwei Teile mit einer Dicke von 50 mm zu sägen, müsstest du es in der Mitte durchsägen. Da das Brett 5 Meter lang ist, müsstest du es bei 2,5 Metern markieren und dann die Säge entlang dieser Markierung führen, um es in zwei gleich große Teile zu teilen. **
Ähnliche Suchbegriffe für WSW-Abweiser-50-mm
-
WSW Abweiser 50 mm Nr. 66Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS35,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WSW Abweiser 50 mm Nummer 15Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WSW Abweiser 50 mm Nummer 18Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WSW Abweiser 50 mm Nummer 8Profilmesser 50 x 4 mm für alle gängigen 50er Profilmesserköpfe (Leitz, Guhdo, Flury, FELDER, HAMMER, Scheppach etc.) Bitte bei Erstausstattung Abweiser mitbestellen! Preis jeweils für 1 Paar (2 Stück) Schneidstoffgruppen: SP: legierter Werkzeugstahl (mind. 0,6 % C und nicht mehr als 5 % Legierungsbestandteile) HS: Hochlegierter Schnellarbeitsstahl (mehr als ingesamt 12 % Legierungsbestandteile W, Mo, V, Co) Frühere Bezeichnung: HSS18,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Festbrennweite ist besser, 85 oder 50 mm?
Die Wahl zwischen einer 85 mm und einer 50 mm Festbrennweite hängt von deinen individuellen Bedürfnissen und Vorlieben ab. Eine 85 mm Brennweite eignet sich gut für Porträtfotografie, da sie eine engere Perspektive bietet und eine angenehme Hintergrundunschärfe erzeugt. Eine 50 mm Brennweite hingegen ist vielseitiger einsetzbar und eignet sich sowohl für Porträts als auch für Landschafts- oder Straßenfotografie. Letztendlich kommt es darauf an, welchen Bildausschnitt und Effekt du erzielen möchtest. **
-
Mit einem 50 mm Objektiv, was fotografiert ihr?
Mit einem 50 mm Objektiv kann man eine Vielzahl von Motiven fotografieren. Es eignet sich besonders gut für Porträts, da es eine natürliche Perspektive bietet und eine angenehme Hintergrundunschärfe erzeugt. Es kann aber auch für Landschaftsaufnahmen, Streetfotografie oder sogar für Makroaufnahmen verwendet werden, je nach den individuellen Vorlieben des Fotografen. **
-
Gibt es einen Aufsteckkamm mit 50 mm Breite?
Ja, es gibt Aufsteckkämme mit einer Breite von 50 mm. Diese Kämme werden oft für das Haarstyling verwendet und sind in verschiedenen Ausführungen und Materialien erhältlich. **
-
Wie groß ist der Blickwinkel eines 50 mm Objektivs?
Der Blickwinkel eines 50 mm Objektivs hängt von der Kamera ab, an der es verwendet wird. Bei einer Vollformatkamera beträgt der Blickwinkel etwa 46 Grad, während er bei einer APS-C-Kamera aufgrund des Crop-Faktors enger ist und etwa 31 Grad beträgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.