Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was sind Zünfte?
Zünfte waren im Mittelalter und der Frühen Neuzeit Handwerkerorganisationen, die die Interessen ihrer Mitglieder schützten und regulierten. Sie hatten das Monopol auf bestimmte Handwerke und kontrollierten die Ausbildung, Qualität und Preise der Produkte. Zünfte hatten oft eigene Statuten und Regeln und spielten eine wichtige Rolle in der städtischen Gesellschaft. **
Waren die Zünfte freiwillig?
Ja, die Zünfte waren freiwillige Vereinigungen von Handwerkern, die sich zusammenschlossen, um ihre Interessen zu vertreten und ihre Handwerkskunst zu schützen. Die Mitgliedschaft in einer Zunft war jedoch oft Voraussetzung, um ein bestimmtes Handwerk ausüben zu dürfen, was dazu führte, dass viele Handwerker der Zunft beitraten, um ihren Beruf ausüben zu können. **


Ähnliche Suchbegriffe für Zünfte
Top-Angebote
Produkte zum Begriff Zünfte:
-
Existenzgründung für Einsteiger - Schritt für Schritt in die Selbstständigkeit: Eine Geschäftsidee entwickeln, den Businessplan ausarbeiten und einExistenzgründung Für Einsteiger - Schritt Für Schritt In Die Selbstständigkeit: Eine Geschäftsidee Entwickeln, Den Businessplan Ausarbeiten Und Ein Erfolgreiches Startup Unternehmen Gründen Von Matthias Warnecke, Psiana Verlag, 978-3-96930-305-4,...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was waren die Zünfte?
Die Zünfte waren im Mittelalter und der Frühen Neuzeit Handwerkervereinigungen, die dazu dienten, die Interessen der Handwerker zu schützen und zu fördern. Sie regelten unter anderem die Ausbildung, die Qualität der Produkte, die Preise und die Arbeitsbedingungen. Jedes Handwerk hatte seine eigene Zunft, die oft streng organisiert und hierarchisch aufgebaut war. Die Zünfte spielten eine wichtige Rolle in der Wirtschaft und Gesellschaft dieser Zeit, wurden aber im Laufe der Industrialisierung und der Aufklärung zunehmend abgeschafft. **
-
Was regelten die Zünfte?
Die Zünfte regelten vor allem die Ausbildung, die Arbeitsbedingungen und die Preise in verschiedenen Handwerksberufen. Sie legten fest, wer in einem bestimmten Handwerk arbeiten durfte und wer nicht. Zudem sorgten sie für die Qualität der Produkte und überwachten die Einhaltung von Standards. Die Zünfte hatten auch eine soziale Funktion, indem sie für ihre Mitglieder Unterstützung bei Krankheit oder im Alter bereitstellten. In vielen Städten bildeten die Zünfte eine wichtige politische und wirtschaftliche Macht. **
-
Warum gab es Zünfte?
Zünfte entstanden im Mittelalter, um das Handwerk zu regulieren und die Qualität der Produkte zu sichern. Sie dienten auch dazu, die Interessen der Handwerker zu vertreten und den Wettbewerb unter den verschiedenen Berufen zu kontrollieren. Zünfte halfen außerdem dabei, das Wissen und die Fertigkeiten innerhalb der Handwerkszunft zu bewahren und weiterzugeben. Durch die Zünfte konnten die Handwerker auch gemeinsam gegenüber den Herrschenden auftreten und bessere Arbeitsbedingungen sowie höhere Löhne aushandeln. **
-
Wann gab es Zünfte?
Zünfte entstanden im Mittelalter, hauptsächlich im 12. und 13. Jahrhundert in Städten Europas. Sie dienten als Vereinigungen von Handwerkern, die gemeinsame Interessen vertraten und Regeln für ihr Handwerk festlegten. Die Zünfte spielten eine wichtige Rolle in der Organisation und Regulierung der Handwerksberufe, indem sie Ausbildungsstandards setzten und die Qualität der Produkte sicherten. Mit der Industrialisierung und dem Aufkommen von Fabriken verloren die Zünfte jedoch im Laufe der Zeit an Bedeutung und wurden schließlich abgeschafft. **

Wann wurden die Zünfte abgeschafft?
Die Zünfte wurden im Zuge der Industrialisierung im 19. Jahrhundert abgeschafft. In vielen Ländern wurden sie durch moderne Gewerkschaften ersetzt, die die Interessen der Arbeiter besser vertreten konnten. Die Zünfte hatten bis dahin eine starke Kontrolle über die Handwerksberufe und die Ausbildung der Lehrlinge. Mit der Abschaffung der Zünfte wurden die Märkte offener und die wirtschaftliche Entwicklung konnte sich freier entfalten. Heute sind die Zünfte nur noch in einigen traditionellen Handwerksberufen oder als historische Vereinigungen präsent. **
Was sind die Aufgaben der Zünfte?
Was sind die Aufgaben der Zünfte? **
Top-Angebote
Produkte zum Begriff Zünfte:
-
Die Handwerker und Zünfte der Stadt Luxemburg im Spätmittelalter, Fachbücher von Eva JullienHandwerker und deren Organisationen übernahmen im Mittelalter vielfältige Funktionen für das städtische Gemeinwesen. Am Beispiel der Stadt Luxemburg, in der am Ende des 14. Jahrhunderts zwischen 5.000 und 7.000 Einwohner lebten, werden in dieser Studie die Handlungsräume der Zünfte sowie die sozialen und wirtschaftlichen Verhältnisse der einzelnen Gewerbe nachgezeichnet. Mit der Untersuchung der handwerklichen Netzwerke leistet das Buch ferner einen grundlegenden Beitrag zum Verständnis mittelalterlicher Gesellschaften und zur Erforschung der Mechanismen, die in einer mittelgrossen Stadt gesellschaftlich strukturierend wirkten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
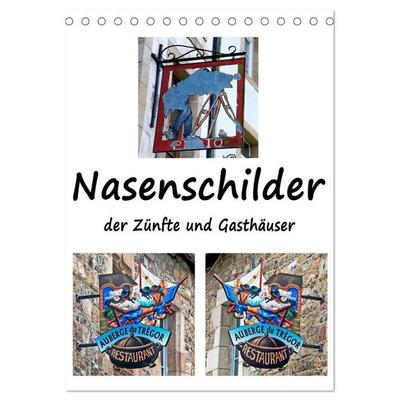
Nasenschilder der Zünfte und Gasthäuser in Frankreich (Wandkalender 2027 DIN A2 hoch), CALVENDO MonatskalenderNasenschilder Wurden Oft Von Schmieden Mit Beträchtlichem Geschick Aus Eisen Gefertigt. Seitdem Das Interesse An Künstlerischen Metallarbeiten Wächst, Erlebt Das Nasenschild Ein Comeback. Alte Nasenschilder Werden Restauriert Und Manchmal Auch Neue...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Existenzgründung für Einsteiger - Schritt für Schritt in die Selbstständigkeit: Eine Geschäftsidee entwickeln, den Businessplan ausarbeiten und einExistenzgründung Für Einsteiger - Schritt Für Schritt In Die Selbstständigkeit: Eine Geschäftsidee Entwickeln, Den Businessplan Ausarbeiten Und Ein Erfolgreiches Startup Unternehmen Gründen Von Matthias Warnecke, Psiana Verlag, 978-3-96930-305-4,...10,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zünfte?
Zünfte waren im Mittelalter und der Frühen Neuzeit Handwerkerorganisationen, die die Interessen ihrer Mitglieder schützten und regulierten. Sie hatten das Monopol auf bestimmte Handwerke und kontrollierten die Ausbildung, Qualität und Preise der Produkte. Zünfte hatten oft eigene Statuten und Regeln und spielten eine wichtige Rolle in der städtischen Gesellschaft. **
-
Waren die Zünfte freiwillig?
Ja, die Zünfte waren freiwillige Vereinigungen von Handwerkern, die sich zusammenschlossen, um ihre Interessen zu vertreten und ihre Handwerkskunst zu schützen. Die Mitgliedschaft in einer Zunft war jedoch oft Voraussetzung, um ein bestimmtes Handwerk ausüben zu dürfen, was dazu führte, dass viele Handwerker der Zunft beitraten, um ihren Beruf ausüben zu können. **
-
Was waren die Zünfte?
Die Zünfte waren im Mittelalter und der Frühen Neuzeit Handwerkervereinigungen, die dazu dienten, die Interessen der Handwerker zu schützen und zu fördern. Sie regelten unter anderem die Ausbildung, die Qualität der Produkte, die Preise und die Arbeitsbedingungen. Jedes Handwerk hatte seine eigene Zunft, die oft streng organisiert und hierarchisch aufgebaut war. Die Zünfte spielten eine wichtige Rolle in der Wirtschaft und Gesellschaft dieser Zeit, wurden aber im Laufe der Industrialisierung und der Aufklärung zunehmend abgeschafft. **
-
Was regelten die Zünfte?
Die Zünfte regelten vor allem die Ausbildung, die Arbeitsbedingungen und die Preise in verschiedenen Handwerksberufen. Sie legten fest, wer in einem bestimmten Handwerk arbeiten durfte und wer nicht. Zudem sorgten sie für die Qualität der Produkte und überwachten die Einhaltung von Standards. Die Zünfte hatten auch eine soziale Funktion, indem sie für ihre Mitglieder Unterstützung bei Krankheit oder im Alter bereitstellten. In vielen Städten bildeten die Zünfte eine wichtige politische und wirtschaftliche Macht. **
Ähnliche Suchbegriffe für Zünfte
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nasenschilder der Zünfte und Gasthäuser in Frankreich (Tischkalender 2027 DIN A5 hoch), CALVENDO MonatskalenderNasenschilder Wurden Oft Von Schmieden Mit Beträchtlichem Geschick Aus Eisen Gefertigt. Seitdem Das Interesse An Künstlerischen Metallarbeiten Wächst, Erlebt Das Nasenschild Ein Comeback. Alte Nasenschilder Werden Restauriert Und Manchmal Auch Neue...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nasenschilder der Zünfte und Gasthäuser in Frankreich (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderNasenschilder Wurden Oft Von Schmieden Mit Beträchtlichem Geschick Aus Eisen Gefertigt. Seitdem Das Interesse An Künstlerischen Metallarbeiten Wächst, Erlebt Das Nasenschild Ein Comeback. Alte Nasenschilder Werden Restauriert Und Manchmal Auch Neue...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gab es Zünfte?
Zünfte entstanden im Mittelalter, um das Handwerk zu regulieren und die Qualität der Produkte zu sichern. Sie dienten auch dazu, die Interessen der Handwerker zu vertreten und den Wettbewerb unter den verschiedenen Berufen zu kontrollieren. Zünfte halfen außerdem dabei, das Wissen und die Fertigkeiten innerhalb der Handwerkszunft zu bewahren und weiterzugeben. Durch die Zünfte konnten die Handwerker auch gemeinsam gegenüber den Herrschenden auftreten und bessere Arbeitsbedingungen sowie höhere Löhne aushandeln. **
-
Wann gab es Zünfte?
Zünfte entstanden im Mittelalter, hauptsächlich im 12. und 13. Jahrhundert in Städten Europas. Sie dienten als Vereinigungen von Handwerkern, die gemeinsame Interessen vertraten und Regeln für ihr Handwerk festlegten. Die Zünfte spielten eine wichtige Rolle in der Organisation und Regulierung der Handwerksberufe, indem sie Ausbildungsstandards setzten und die Qualität der Produkte sicherten. Mit der Industrialisierung und dem Aufkommen von Fabriken verloren die Zünfte jedoch im Laufe der Zeit an Bedeutung und wurden schließlich abgeschafft. **
-
Wann wurden die Zünfte abgeschafft?
Die Zünfte wurden im Zuge der Industrialisierung im 19. Jahrhundert abgeschafft. In vielen Ländern wurden sie durch moderne Gewerkschaften ersetzt, die die Interessen der Arbeiter besser vertreten konnten. Die Zünfte hatten bis dahin eine starke Kontrolle über die Handwerksberufe und die Ausbildung der Lehrlinge. Mit der Abschaffung der Zünfte wurden die Märkte offener und die wirtschaftliche Entwicklung konnte sich freier entfalten. Heute sind die Zünfte nur noch in einigen traditionellen Handwerksberufen oder als historische Vereinigungen präsent. **
-
Was sind die Aufgaben der Zünfte?
Was sind die Aufgaben der Zünfte? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.