Domain gmbh-gründen.de kaufen?
Wir ziehen mit dem Projekt
gmbh-gründen.de um.
Sind Sie am Kauf der Domain
gmbh-gründen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmbh-gründen.de kaufen?
Was muss auf eine Rechnung gmbh?
Auf einer Rechnung einer GmbH müssen bestimmte Pflichtangaben enthalten sein, um den gesetzlichen Anforderungen zu entsprechen. Dazu gehören unter anderem der vollständige Name und die Anschrift der GmbH, die Steuernummer oder die Umsatzsteuer-Identifikationsnummer, das Ausstellungsdatum der Rechnung sowie eine fortlaufende Rechnungsnummer. Zudem müssen die Leistungsbeschreibung, der Rechnungsbetrag, der Umsatzsteuersatz und der Gesamtbetrag klar und deutlich aufgeführt sein. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, um mögliche Probleme bei der Buchhaltung und beim Finanzamt zu vermeiden. **
Was muss alles auf einer Rechnung stehen gmbh?
Auf einer Rechnung einer GmbH müssen grundsätzlich die folgenden Angaben enthalten sein: Name und Anschrift des leistenden Unternehmens (GmbH), Name und Anschrift des Kunden, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Rechnungsdatum, fortlaufende Rechnungsnummer, Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen, Einzelpreis und Gesamtpreis, Umsatzsteuersatz und -betrag, sowie der Gesamtbetrag. Darüber hinaus sollten auch Zahlungsbedingungen, Liefer- und Leistungsdatum sowie ggf. Hinweise auf Skonto oder Rabatte aufgeführt werden. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, um die Rechnung rechtssicher zu gestalten. **
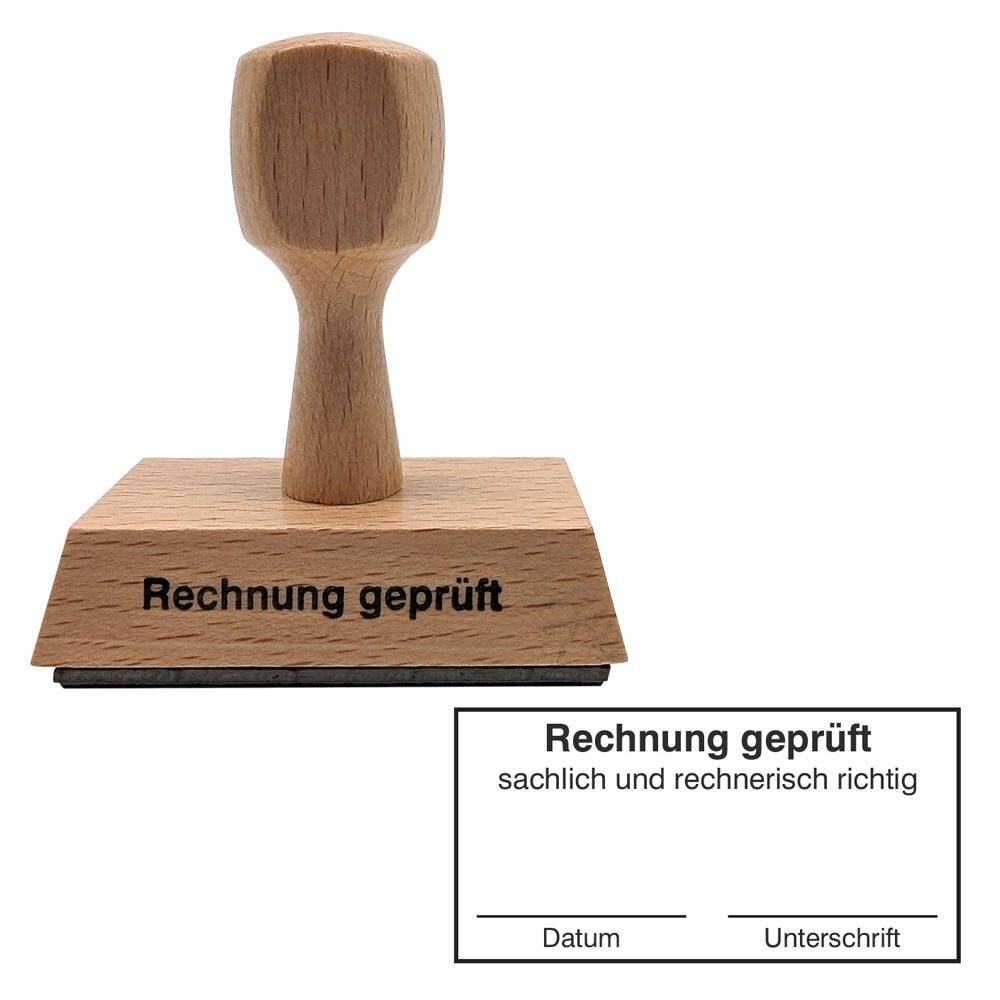
Ähnliche Suchbegriffe für Neutral-Textstempel-Rechnung-geprüft
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-Rechnung-geprüft:
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lautet die Rechnung von der onenxt GmbH?
Leider kann ich als KI-Assistent keine spezifischen Rechnungen abrufen. Bitte wenden Sie sich direkt an die onenxt GmbH, um eine Kopie Ihrer Rechnung anzufordern. **
-
Werden Schiedsrichter geprüft?
Ja, Schiedsrichter werden regelmäßig geprüft, um ihre Fähigkeiten und Kenntnisse zu überprüfen und sicherzustellen, dass sie die Regeln des Spiels korrekt anwenden können. Die Prüfungen umfassen in der Regel theoretische Fragen zu den Regeln sowie praktische Tests, bei denen die Schiedsrichter ihre Entscheidungsfindung und Spielbeobachtungsfähigkeiten unter Beweis stellen müssen. Die Ergebnisse der Prüfungen können Einfluss auf die Karriereentwicklung und die Zuweisung von Spielen haben. **
-
Ist Gutefrage neutral?
Gutefrage ist eine Plattform, auf der Nutzer Fragen stellen und von anderen Nutzern Antworten erhalten können. Die Neutralität hängt von den einzelnen Nutzern ab, da diese ihre eigenen Meinungen und Erfahrungen teilen. Es gibt jedoch auch Moderatoren, die darauf achten, dass die Community-Richtlinien eingehalten werden und unangemessene oder unzutreffende Inhalte entfernen. **
-
Ist Salz neutral?
Ist Salz neutral? Salz ist eigentlich nicht neutral, da es aus positiv geladenen Natriumionen und negativ geladenen Chloridionen besteht. Diese Ionen bilden eine ionische Verbindung, die als Salz bekannt ist. Obwohl Salz in Wasser neutral reagiert und den pH-Wert nicht verändert, hat es dennoch eine saure oder basische Wirkung, wenn es mit anderen Substanzen reagiert. In der Chemie wird Salz als neutral betrachtet, da es weder sauer noch basisch ist, wenn es in Wasser gelöst ist. Letztendlich hängt die Neutralität von Salz davon ab, wie es in einer bestimmten Reaktion verwendet wird. **
Ist Schweden neutral?
Ja, Schweden ist offiziell neutral und hat seit über 200 Jahren keine bewaffneten Konflikte mehr geführt. Diese Neutralitätspolitik wurde während des Zweiten Weltkriegs beibehalten, als Schweden sich nicht in den Konflikt einmischte. Schweden ist jedoch Mitglied der Europäischen Union und der NATO-Partnerschaft für den Frieden, was einige Diskussionen über die tatsächliche Neutralität des Landes aufkommen lässt. Trotzdem bleibt Schweden bestrebt, eine neutrale Position in internationalen Angelegenheiten zu wahren und sich nicht in bewaffnete Konflikte einzumischen. **
Ist gutefrage.net neutral?
Gutefrage.net ist eine Plattform, auf der Nutzer Fragen stellen und von anderen Nutzern Antworten erhalten können. Die Neutralität der Plattform hängt von den einzelnen Nutzern ab, da sie ihre eigenen Meinungen und Erfahrungen teilen. Es gibt jedoch Moderatoren, die darauf achten, dass die Nutzungsbedingungen eingehalten werden und keine rechtswidrigen oder beleidigenden Inhalte veröffentlicht werden. **
Top-Angebote
Produkte zum Begriff Neutral-Textstempel-Rechnung-geprüft:
-
Was muss auf eine Rechnung gmbh?
Auf einer Rechnung einer GmbH müssen bestimmte Pflichtangaben enthalten sein, um den gesetzlichen Anforderungen zu entsprechen. Dazu gehören unter anderem der vollständige Name und die Anschrift der GmbH, die Steuernummer oder die Umsatzsteuer-Identifikationsnummer, das Ausstellungsdatum der Rechnung sowie eine fortlaufende Rechnungsnummer. Zudem müssen die Leistungsbeschreibung, der Rechnungsbetrag, der Umsatzsteuersatz und der Gesamtbetrag klar und deutlich aufgeführt sein. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, um mögliche Probleme bei der Buchhaltung und beim Finanzamt zu vermeiden. **
-
Was muss alles auf einer Rechnung stehen gmbh?
Auf einer Rechnung einer GmbH müssen grundsätzlich die folgenden Angaben enthalten sein: Name und Anschrift des leistenden Unternehmens (GmbH), Name und Anschrift des Kunden, Steuernummer oder Umsatzsteuer-Identifikationsnummer, Rechnungsdatum, fortlaufende Rechnungsnummer, Menge und Art der gelieferten Waren oder erbrachten Dienstleistungen, Einzelpreis und Gesamtpreis, Umsatzsteuersatz und -betrag, sowie der Gesamtbetrag. Darüber hinaus sollten auch Zahlungsbedingungen, Liefer- und Leistungsdatum sowie ggf. Hinweise auf Skonto oder Rabatte aufgeführt werden. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, um die Rechnung rechtssicher zu gestalten. **
-
Wie lautet die Rechnung von der onenxt GmbH?
Leider kann ich als KI-Assistent keine spezifischen Rechnungen abrufen. Bitte wenden Sie sich direkt an die onenxt GmbH, um eine Kopie Ihrer Rechnung anzufordern. **
-
Werden Schiedsrichter geprüft?
Ja, Schiedsrichter werden regelmäßig geprüft, um ihre Fähigkeiten und Kenntnisse zu überprüfen und sicherzustellen, dass sie die Regeln des Spiels korrekt anwenden können. Die Prüfungen umfassen in der Regel theoretische Fragen zu den Regeln sowie praktische Tests, bei denen die Schiedsrichter ihre Entscheidungsfindung und Spielbeobachtungsfähigkeiten unter Beweis stellen müssen. Die Ergebnisse der Prüfungen können Einfluss auf die Karriereentwicklung und die Zuweisung von Spielen haben. **
Ähnliche Suchbegriffe für Neutral-Textstempel-Rechnung-geprüft
-
Mader, Anne: Businessplan KindertagespflegeBusinessplan Kindertagespflege , Selbstständig mit Konzept - ein Handbuch , Kühlerkomponenten > Elektromotorrad- & Elektrorollerteile & -zubehör , Auflage: 5. Auflage 2022, Erscheinungsjahr: 20221028, Produktform: Kartoniert, Autoren: Mader, Anne~Schwitzke, Bettina~Doubravová, Darina~Teichmann-Krauth, Cornelia, Auflage: 22005, Auflage/Ausgabe: 5. Auflage 2022, Seitenzahl/Blattzahl: 56, Keyword: Existenzgründung; Kindertagespflege; Kompetenzorientierung; Krippenpädagogik; Qualifizierung; Selbstständigkeit; Selbstständigkeit,; Tagesmutter und Tagesvater, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlags-, Verlag: Kallmeyer'sche Verlagsbuchhandlung, Länge: 296, Breite: 212, Höhe: 29, Gewicht: 1764, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Gutefrage neutral?
Gutefrage ist eine Plattform, auf der Nutzer Fragen stellen und von anderen Nutzern Antworten erhalten können. Die Neutralität hängt von den einzelnen Nutzern ab, da diese ihre eigenen Meinungen und Erfahrungen teilen. Es gibt jedoch auch Moderatoren, die darauf achten, dass die Community-Richtlinien eingehalten werden und unangemessene oder unzutreffende Inhalte entfernen. **
-
Ist Salz neutral?
Ist Salz neutral? Salz ist eigentlich nicht neutral, da es aus positiv geladenen Natriumionen und negativ geladenen Chloridionen besteht. Diese Ionen bilden eine ionische Verbindung, die als Salz bekannt ist. Obwohl Salz in Wasser neutral reagiert und den pH-Wert nicht verändert, hat es dennoch eine saure oder basische Wirkung, wenn es mit anderen Substanzen reagiert. In der Chemie wird Salz als neutral betrachtet, da es weder sauer noch basisch ist, wenn es in Wasser gelöst ist. Letztendlich hängt die Neutralität von Salz davon ab, wie es in einer bestimmten Reaktion verwendet wird. **
-
Ist Schweden neutral?
Ja, Schweden ist offiziell neutral und hat seit über 200 Jahren keine bewaffneten Konflikte mehr geführt. Diese Neutralitätspolitik wurde während des Zweiten Weltkriegs beibehalten, als Schweden sich nicht in den Konflikt einmischte. Schweden ist jedoch Mitglied der Europäischen Union und der NATO-Partnerschaft für den Frieden, was einige Diskussionen über die tatsächliche Neutralität des Landes aufkommen lässt. Trotzdem bleibt Schweden bestrebt, eine neutrale Position in internationalen Angelegenheiten zu wahren und sich nicht in bewaffnete Konflikte einzumischen. **
-
Ist gutefrage.net neutral?
Gutefrage.net ist eine Plattform, auf der Nutzer Fragen stellen und von anderen Nutzern Antworten erhalten können. Die Neutralität der Plattform hängt von den einzelnen Nutzern ab, da sie ihre eigenen Meinungen und Erfahrungen teilen. Es gibt jedoch Moderatoren, die darauf achten, dass die Nutzungsbedingungen eingehalten werden und keine rechtswidrigen oder beleidigenden Inhalte veröffentlicht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.